Privat ansvarsforsikring: hvad dækker den, når du skader andre?
Den private ansvarsforsikring betaler erstatningen, hvis du ved en fejl kommer til at skade andre mennesker eller deres ting, og du er erstatningsansvarlig. Den er som regel en del af din indboforsikring og dækker alle i husstanden.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
Hvad dækker den private ansvarsforsikring?
Ansvarsforsikringen dækker de skader, du og din husstand forvolder på andre i jeres privatliv. Forbrugerrådet Tænk beskriver det kort: den dækker, hvis du laver skader på en andens indbo, eller hvis du utilsigtet er skyld i, at andre kommer til skade.
Den kan betale for to slags skader:
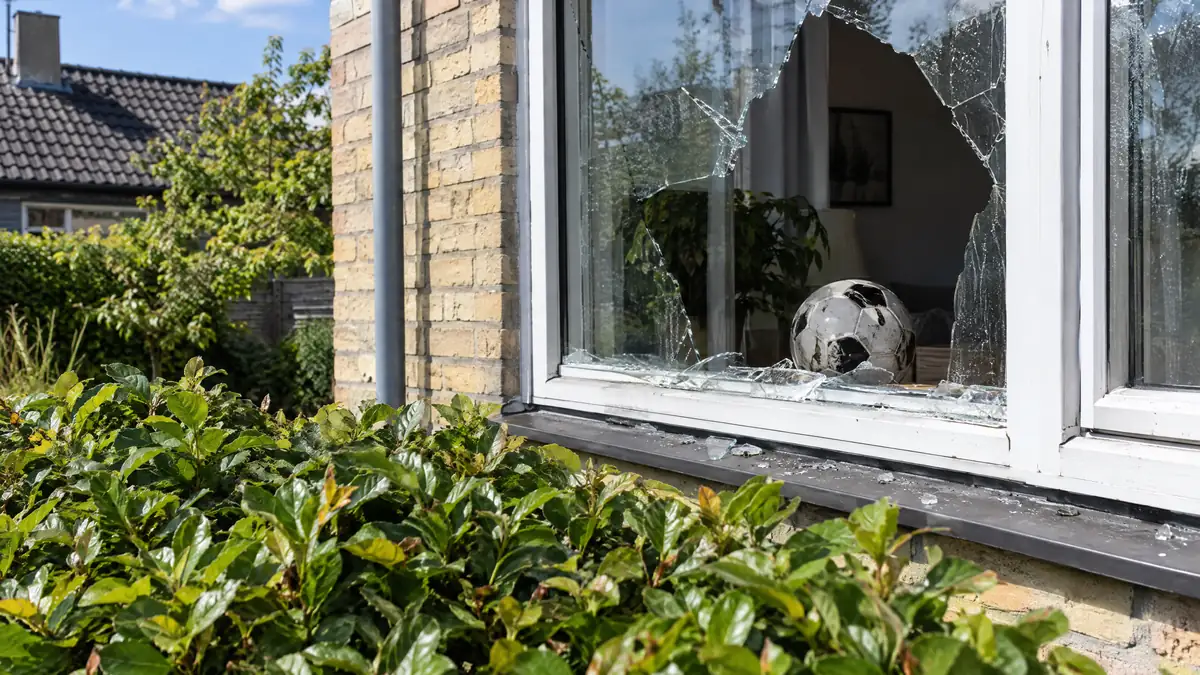
- Tingskader: fx en ødelagt telefon, en ridse i en parkeret bil, du rammer med cyklen, eller et vinduesparti hos naboen.
- Personskader: fx når en person kommer til skade, fordi du har været uopmærksom, og skal have erstatning for udgifter, tabt arbejdsfortjeneste eller varigt mén.
Forsikringen gør mere end at betale. Den vurderer også, om du overhovedet er ansvarlig, og afviser krav, der ikke er berettigede. Bliver sagen ført ved retten, betaler den typisk også sagsomkostningerne. Ansvarsforsikringen er én af flere dækninger i indboforsikringen.
Hvornår er du erstatningsansvarlig?
I dansk ret gælder culpa-reglen. Du skal betale erstatning, hvis skaden skyldes, at du har handlet forkert eller været uforsigtig, set i forhold til hvad man med rimelighed kan forvente af en almindelig fornuftig person. Det er den skadelidte, der skal vise, at du har været uagtsom.
Er der ingen, der kan bebrejdes noget, er der tale om et hændeligt uheld. Så er du ikke erstatningsansvarlig, og din ansvarsforsikring betaler ikke. Det er ikke fordi forsikringen er dårlig. Der er simpelthen ikke noget ansvar, den kan dække.
| Situation | Typisk vurdering | Hvem betaler? |
|---|---|---|
| Du vælter en kop kaffe ud over vennens bærbare, fordi du gestikulerer vildt | Uagtsomt | Din ansvarsforsikring, hvis vennen ikke selv har dækning |
| Du cykler ind i en parkeret bil, fordi du kigger på din telefon | Uagtsomt | Din ansvarsforsikring |
| Du sparker en bold op i luften i haven, og den rammer naboens vindue | Ofte uagtsomt | Din ansvarsforsikring eller naboens egen forsikring |
| En ukendt skade på din vaskemaskine giver vand ned hos underboen | Ofte hændeligt | Underboens egen forsikring |
| Et kraftigt vindstød river din havedør op, så den rammer en gæst | Ofte hændeligt | Gæsten selv eller gæstens egne forsikringer |
Når den skadelidte selv er forsikret
Der er en vigtig regel i erstatningsansvarslovens § 19. Er skaden på en ting dækket af den skadelidtes egen tingsforsikring, fx naboens indbo- eller husforsikring, er der som udgangspunkt ikke noget erstatningsansvar. Så er det naboens forsikring, der betaler, og naboen har typisk selv selvrisikoen. Reglen gælder dog ikke, hvis du har lavet skaden med vilje eller ved grov uagtsomhed, eller hvis skaden er sket i en erhvervsmæssig sammenhæng.
Det er derfor, din ansvarsforsikring ofte ikke ender med at betale for skader på andres ting, selvom du har været lidt uforsigtig. Ved personskader gælder § 19 ikke på samme måde.
Hvad dækker ansvarsforsikringen ikke?
Betingelserne varierer, men disse undtagelser går igen hos de fleste selskaber:
- Lånte og lejede ting: skader på ting, du har lånt, lejet eller passer på for andre. Låner du naboens trailer eller en lejet boremaskine, er den typisk ikke dækket.
- Din egen husstand: skader på ting, der tilhører dig eller andre i husstanden, og ofte også krav mellem familiemedlemmer.
- Forsæt: skader du laver med vilje. Ved grov uagtsomhed eller beruselse kan dækningen også blive begrænset.
- Erhverv: skader i forbindelse med dit arbejde eller din virksomhed. Se erhvervs- og produktansvar.
- Motorkøretøjer: skader med bil, motorcykel, knallert og lignende hører under køretøjets lovpligtige ansvarsforsikring. Se forskellen på ansvar og kasko.
- Hunde: en hundeejer har et skærpet ansvar, og hunden skal have sin egen lovpligtige ansvarsforsikring. Læs mere om hundeforsikring.
- Rene formuetab: økonomiske tab, der ikke følger af en skade på en person eller en ting.
Hvad med skader, som børn laver?
Børn kan godt blive erstatningsansvarlige. Efter erstatningsansvarslovens § 24 a er børn under 15 år ansvarlige efter de samme regler som voksne, men erstatningen kan sættes ned eller helt bortfalde ud fra barnets alder og udvikling og forholdene i øvrigt. Et lille barn bliver derfor sjældent anset for at have handlet uagtsomt.
Børn i husstanden er normalt omfattet af forældrenes ansvarsforsikring. Hvordan reglerne om forældres ansvar og børns forsikringer hænger sammen, kan du læse om i når du får børn.
Typiske sager i hverdagen
Her er nogle eksempler på situationer, hvor den private ansvarsforsikring kan komme i spil. De er forenklede, og udfaldet afhænger altid af den konkrete sag og dine betingelser.
- På cyklen: du drejer uden at se dig for og rammer en fodgænger, der brækker håndleddet. Det er en personskade, og din ansvarsforsikring kan dække fodgængerens krav.
- Til fest: du tråder på en vens solbriller, der ligger på gulvet. Har vennen en indboforsikring, der dækker skaden, er det normalt vennens forsikring, der betaler.
- I lejligheden: du glemmer at lukke for vandet i badekarret, og vandet løber ned til underboen. Underboens egen forsikring dækker typisk underboens ting. Skader på selve bygningen kan blive et spørgsmål mellem forsikringsselskaberne. Se også vandskade i hjemmet.
- I butikken: du kommer til at vælte en udstillet vase. Ofte vil butikkens egen forsikring dække, men butikken kan rejse krav, hvis du har været klart uforsigtig.
Hvad med dit ansvar som husejer eller lejer?
Den private ansvarsforsikring dækker dig som person i dit privatliv. Dit ansvar som ejer af et hus, fx hvis en tagsten falder ned, eller nogen falder på dit isglatte fortov, hører typisk under husforsikringen. Læs mere i husejeransvar.
Bor du til leje, gælder særlige regler for skader på selve lejemålet. Se forsikring i lejebolig.
Hvad gør du, når du har lavet en skade?
- Sørg for at den skadelidte får hjælp, hvis nogen er kommet til skade.
- Udveksl navn, adresse og telefonnummer.
- Tag billeder af skaden og stedet, og noter tid og vidner.
- Sig ikke, at du betaler, og anerkend ikke ansvar. Sig, at du anmelder det til dit forsikringsselskab.
- Anmeld skaden hurtigt til dit selskab. Se sådan anmelder du en skade.
- Bed den skadelidte om at anmelde skaden til sin egen forsikring også.
Er du uenig i selskabets afgørelse, skal du først klage til selskabet. Fastholder selskabet sin afgørelse, kan du klage til Ankenævnet for Forsikring.
Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året.
Ofte stillede spørgsmål
- Har jeg en privat ansvarsforsikring?
- Har du en indboforsikring, har du næsten altid også en privat ansvarsforsikring. Den dækker typisk alle, der bor fast i husstanden. Tjek din police, hvis du er i tvivl.
- Dækker ansvarsforsikringen, hvis jeg taber min vens telefon?
- Kun hvis du er erstatningsansvarlig, og vennens egen forsikring ikke dækker skaden. Har vennen en indboforsikring, der dækker, er det normalt den, der betaler, jf. erstatningsansvarslovens § 19. Har du lånt telefonen, er den typisk undtaget fra din ansvarsforsikring.
- Hvad er et hændeligt uheld?
- En skade, som ingen kan bebrejdes, fordi alle har opført sig fornuftigt. Ved et hændeligt uheld er der intet erstatningsansvar, og din ansvarsforsikring betaler ikke. Den skadelidte må bruge sin egen forsikring.
- Er der selvrisiko på ansvarsforsikringen?
- Det afhænger af dine betingelser. Mange indboforsikringer har en selvrisiko, der også gælder ansvarsskader, og nogle har ingen. Se din police.
- Dækker min ansvarsforsikring skader, min hund laver?
- Normalt ikke. En hund skal have sin egen lovpligtige ansvarsforsikring. Læs mere i artiklen om hundeforsikring.
Kilder
- Bekendtgørelse af lov om erstatningsansvar, LBK nr. 1080 af 30. august 2025, Retsinformation
- Indboforsikring: Sådan finder du den bedste og billigste, Forbrugerrådet Tænk
- Klageguide, Ankenævnet for Forsikring