Vandskade i hjemmet: hvad dækker forsikringen, og hvad gør du først?
Forsikringen dækker typisk en vandskade, når vandet strømmer pludseligt ud, fx fra et sprængt rør. Siver vandet langsomt ud over tid, er du ofte kun dækket, hvis du har en udvidet rørskade- eller vandskadedækning.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 8 min. læsning
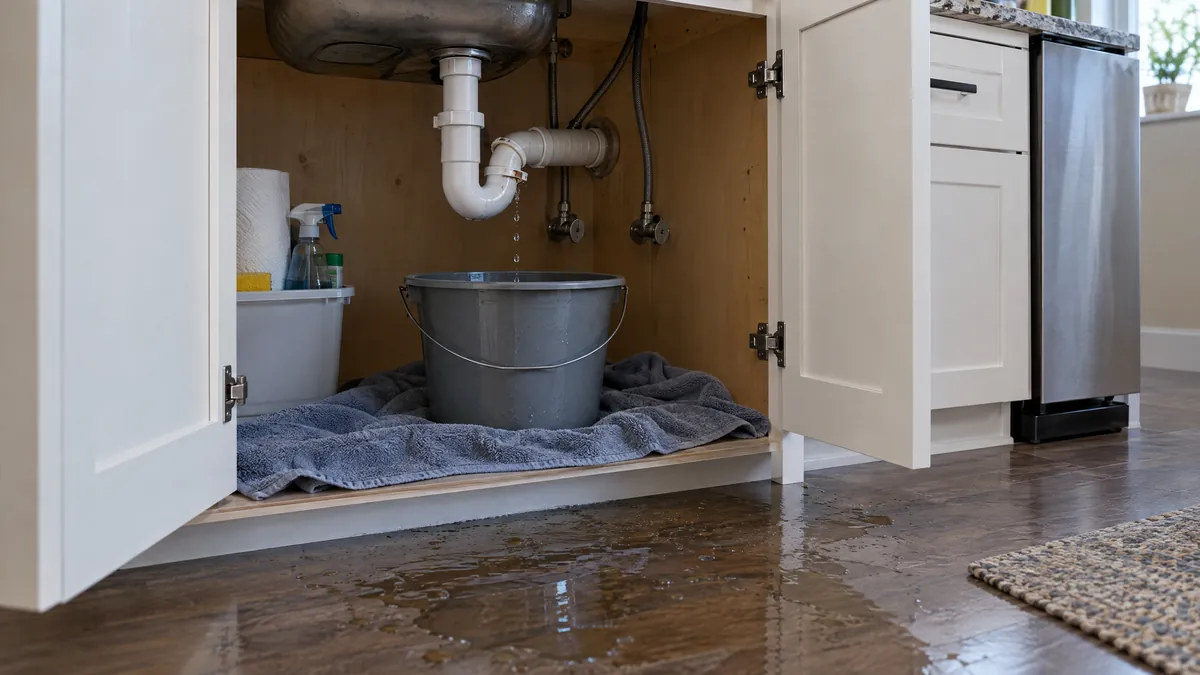
Hvad er forskellen på pludselig udstrømning og langsom udsivning?
Det første, dit selskab vil vide, er, hvordan vandet kom ud. Svaret afgør nemlig, om du er dækket.
Pludselig udstrømning er, når et rør springer, slangen til en hvidevare går løs, eller en varmtvandsbeholder revner. Vandet kommer på én gang og i store mængder. Bolius skriver, at husforsikringen dækker skaderne på bygningen, når et vandrør sprænger, også hvis vandet løber ned til underboen.
Langsom udsivning er, når et rør eller en samling drypper over uger eller måneder. Det opdages ofte først, når der kommer fugtpletter, lugt eller skimmel. Den slags er ikke en almindelig vandskade i forsikringens forstand, og her afhænger dækningen af, om du har købt en udvidet dækning.
Skjulte og synlige rør
Skjulte rør ligger i vægge, gulve, lofter eller lukkede hulrum som krybekældre og skunkrum. Udsiver der vand fra dem, er skaden typisk kun dækket, hvis husforsikringen har en udvidet rørskadedækning. Synlige rør er dem, du kan se, fx rørene til en radiator. Udsivning herfra kræver ofte en udvidet vandskadedækning, som Bolius beskriver som et tilvalg.
Vil du vide mere om, hvad husforsikringen dækker som standard, så læs hvad dækker en husforsikring.
Hvem dækker hvad ved en vandskade?
Ved en vandskade er der ofte to forsikringer i spil. Husforsikringen dækker selve bygningen: gulve, vægge, lofter, køkken og rør. Indboforsikringen dækker dine ting: møbler, tøj, elektronik og tæpper. Ejer du huset, har du normalt begge. Bor du til leje, har udlejer husforsikringen, og du har selv indboforsikringen.
| Situation | Bygningen | Dine ting | Bemærk |
|---|---|---|---|
| Et vandrør springer pludseligt | Husforsikringen | Indboforsikringen | Normalt dækket som pludselig skade |
| Langsom udsivning fra skjult rør i gulvet | Kun med udvidet rørskadedækning | Ofte indboforsikringen | Årsagen skal typisk repareres med det samme |
| Radiatoren eller et synligt rør drypper | Kun med udvidet vandskadedækning | Afhænger af betingelserne | Ikke standard på mange husforsikringer |
| Slangen til en hvidevare går løs | Husforsikringen | Indboforsikringen | Lejere kan blive bedt om at forsikre egne maskiner |
| Frostsprængt rør i et for koldt hus | Ofte ikke dækket | Ofte ikke dækket | For lidt varme regnes ofte som manglende omhu |
| Utæthed du har kendt til længe | Normalt ikke dækket | Normalt ikke dækket | Manglende vedligeholdelse dækkes ikke |
Når du bor til leje
Springer et rør i en lejebolig, er skaden på selve lejligheden som udgangspunkt udlejers sag og hører under udlejers husforsikring. Dine egne ting skal du selv have forsikret på en indboforsikring. Har du ingen, får du som regel ikke erstatning for dem.
Ifølge Bolius har en lejer normalt ikke pligt til at forsikre sig mod vandskade fra de installationer, der var der ved indflytningen. Sætter du selv en maskine til tøjvask eller opvask op, kan udlejer derimod kræve, at du har en forsikring, der dækker skader fra den. Giv altid udlejer besked med det samme, når du opdager en vandskade.
Er det dig, der laver skaden, fx ved at glemme en åben hane, så vandet løber ned til naboen, kan ansvarsdækningen på din indboforsikring komme i spil. Læs mere om dækningen i hvad dækker en indboforsikring.
Hvad skal du gøre lige efter en vandskade?
Jo hurtigere du handler, jo mindre bliver skaden. Du har også pligt til at begrænse skaden, så gør det, du med rimelighed kan.
- Luk for vandet. Hovedhanen sidder ofte ved vandmåleren. Er det et varmerør, så sluk for cirkulationspumpen.
- Pas på strømmen. Står vandet i nærheden af stikkontakter eller elinstallationer, så slå strømmen fra i eltavlen, før du går ind.
- Begræns skaden. Tør vandet op, flyt møbler og ting væk og løft tæpper op.
- Dokumentér. Tag billeder og video af vandet, skaden og årsagen, før du rydder op.
- Ring efter en vvs-installatør. Et utæt eller sprængt rør er sjældent noget, du selv skal reparere.
- Kontakt dit forsikringsselskab så hurtigt som muligt. Lejer du, så kontakt også udlejer.
- Smid ikke noget ud, før du har talt med selskabet. En taksator kan have brug for at se de beskadigede ting.
- Gem kvitteringer for nødreparation, oprydning og affugtning.
Vandskader skal tørres grundigt, ellers kan der komme skimmelsvamp. Bolius skriver, at affugtning kan tage fra en uge til flere måneder, og at selskabet ofte sørger for professionel hjælp, når skaden er dækket. Se hele gangen i en anmeldelse i sådan anmelder du en skade.
Hvordan forebygger du vandskade?
Forsikringen dækker pludselige skader, ikke slid. Derfor betaler det sig at holde øje med rør og installationer og at gøre det svært for vandet at løbe uden at blive opdaget.
Vandalarm og automatisk vandstop
En vandalarm hyler eller sender en besked, når den mærker vand. Bolius anbefaler at sætte den ved hvidevarer med vandtilslutning, i kælderen, i bryggerset og under rørsamlinger. Nogle løsninger kan også lukke for vandet automatisk, fx hvis vandmåleren har kørt uafbrudt i længere tid. Ventilen skal sættes op af en autoriseret vvs-installatør. Ifølge Bolius giver nogle selskaber rabat på rørskadedækningen, hvis du har en alarm med automatisk vandstop. Spørg dit eget selskab.
Frost og sprængte rør
Frostsprængte rør er en klassisk vinterskade. Bolius skriver, at mange forsikringer ikke dækker, hvis rørene er sprunget, fordi boligen ikke var varmet nok op, og anbefaler mindst 17-18 grader i hele boligen. Tjek også rør i skunkrum, på loftet og andre kolde steder uden for husets isolering, og sluk ikke for cirkulationspumpen om natten, når der er varslet hård frost.
I sommerhuse er risikoen større, fordi de står tomme. Luk hovedhanen, tøm rørene for vand, og tjek i dine betingelser, hvilke krav der er til varme eller aflukning om vinteren.
- Jeg ved, hvor hovedhanen sidder, og den kan lukkes.
- Jeg har tjekket, om min husforsikring har udvidet rørskade- og vandskadedækning.
- Der står vandalarmer ved hvidevarer med vandtilslutning og ved varmtvandsbeholderen.
- Slangerne til hvidevarerne er hele og sidder fast.
- Rør i kolde rum er isoleret, og huset holdes varmt i frostvejr.
- Fugtpletter, dryp og mug bliver undersøgt med det samme.
- Lejer jeg, har jeg en indboforsikring, og udlejer ved, hvis jeg har egne maskiner tilsluttet.
Er du dækket godt nok mod vandskade?
Mange opdager først efter skaden, at deres hus er forsikret uden udvidet rørskadedækning. Bor du i et ældre hus med gamle rør i gulve og vægge, er det et tilvalg, du bør overveje. Bolius peger på, at rør af jern og kobber fra 60'erne og 70'erne slides hurtigere end nyere rør.
Tjek også, hvordan din indboforsikring dækker vandskade, og om din selvrisiko passer til din økonomi. Skal du alligevel se på dine forsikringer, så læs tjek forsikringerne ved fornyelse.
Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året. Vil du se, hvad du kan få for dine forsikringer, så svar på et par spørgsmål her.
Ofte stillede spørgsmål
- Dækker husforsikringen vandskade?
- Ja, som regel dækker husforsikringen skader på bygningen, når vand strømmer pludseligt ud, fx fra et sprængt rør. Langsom udsivning er derimod ofte kun dækket, hvis du har en udvidet rørskade- eller vandskadedækning.
- Hvem betaler for vandskaden, når jeg bor til leje?
- Skaden på selve boligen hører normalt under udlejers husforsikring. Dine egne ting skal være dækket af din egen indboforsikring. Har du selv lavet skaden, kan ansvarsdækningen på din indboforsikring komme i spil, afhængigt af dine betingelser.
- Hvad er forskellen på rørskade og vandskade?
- Rørskade handler om selve røret, der er utæt eller sprunget. Vandskade er de skader, vandet laver på gulve, vægge og ting. Udvidet rørskadedækning dækker typisk reparation af skjulte rør og de vandskader, en utæthed giver.
- Dækker forsikringen det spildte vand?
- Normalt ikke. Bolius skriver, at rørskadedækningen dækker reparation og følgeskader, men ikke selve vandet. Kommunen kan i nogle tilfælde give delvis refusion for vandspild fra skjulte rør.
- Er frostsprængte rør dækket?
- Det afhænger af årsagen. Mange forsikringer dækker ikke, hvis rørene er sprunget, fordi boligen ikke var varmet nok op. Hold derfor varmen i hele boligen, også når du er væk.
- Skal jeg selv reparere røret?
- Nej, ring efter en vvs-installatør. Du skal lukke for vandet og begrænse skaden, men selve reparationen bør laves af en fagmand. Hos mange selskaber er det et krav, at årsagen bliver udbedret hurtigt.