Forsikring af ejerlejlighed: hvad dækker ejerforeningen, og hvad skal du selv have?
I en ejerlejlighed forsikrer ejerforeningen som regel hele bygningen, også din lejlighed, mens du selv skal have en indboforsikring med ansvarsdækning. Hvem der betaler, når noget går i stykker, afgøres af ejerlejlighedsloven, foreningens vedtægter og foreningens police.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
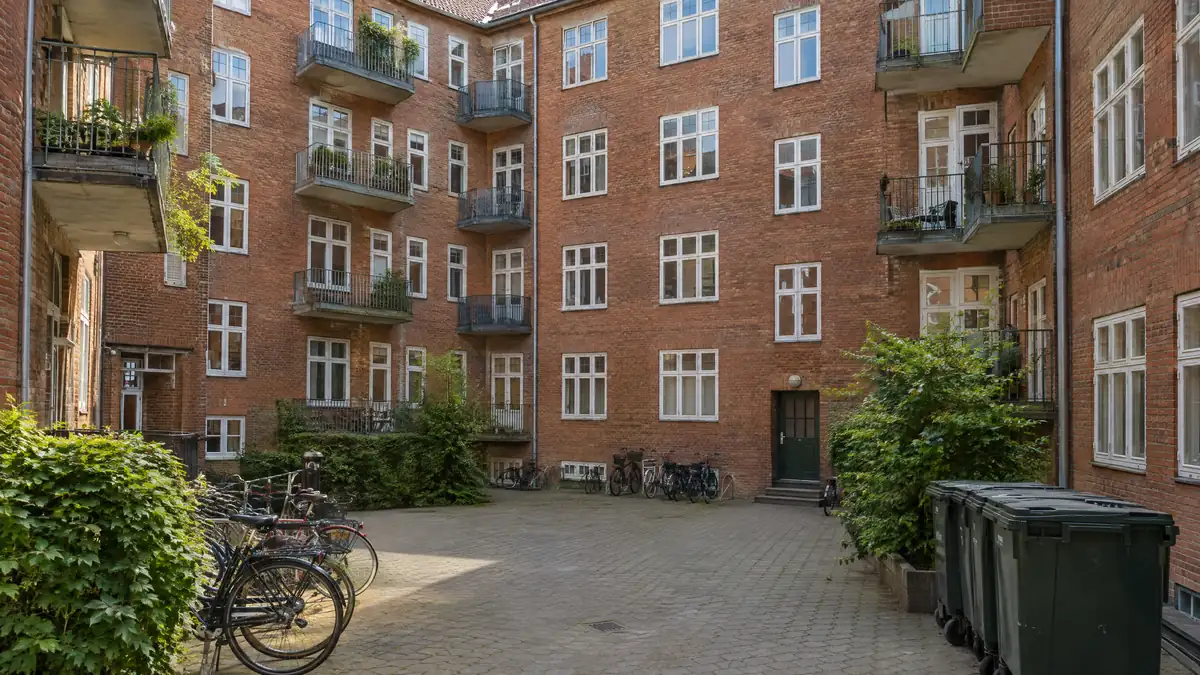
Hvem forsikrer hvad i en ejerlejlighed?
Når du køber en ejerlejlighed, bliver du automatisk medlem af ejerforeningen. Foreningen ejer ikke din lejlighed, men den står for de fælles ting, og det gælder også forsikringen af selve bygningen. Efter normalvedtægten for ejerforeninger skal bestyrelsen tegne sædvanlige forsikringer, herunder brandforsikring og kombineret grundejerforsikring.
Den forsikring dækker normalt hele ejendommen, både fællesarealer og de enkelte lejligheder. Du kan altså ikke tegne din egen husforsikring på din lejlighed, sådan som en husejer gør. Til gengæld betaler du din del af præmien gennem fællesudgifterne. Ejerlejlighedsloven siger, at forsikringspræmier fordeles efter lejlighedernes fordelingstal, medmindre foreningen gyldigt har besluttet noget andet.
Dine egne ting er en anden sag. Møbler, tøj, elektronik og cykel er ikke dækket af foreningen. Dem skal du selv forsikre med en indboforsikring, som også har den ansvarsdækning, du får brug for, hvis du kommer til at lave skade hos naboen.
| Del af boligen | Hvem vedligeholder (normalvedtægten) | Hvilken forsikring er i spil |
|---|---|---|
| Tag, facade, trappeopgang, elevator | Ejerforeningen | Foreningens bygningsforsikring |
| Vinduer, ruder og altaner (udvendigt) | Ejerforeningen | Foreningens bygningsforsikring, glas kun hvis det er med i policen |
| Faldstammer og fælles forsyningsledninger | Ejerforeningen frem til forgreningen ind i lejligheden | Foreningens bygningsforsikring |
| Gulve, fliser, maling, indvendige døre | Dig som ejer | Foreningens bygningsforsikring ved fx brand eller vandskade |
| Toilet, vask, vandhaner, radiatorer, rør frem til fælles ledninger | Dig som ejer | Foreningens bygningsforsikring ved dækket skade. Sanitet kun hvis det er med |
| Møbler, tøj, elektronik og andre ting | Dig som ejer | Din egen indboforsikring |
Hvad siger vedtægterne og foreningens police?
Ejerlejlighedsloven giver boligministeren lov til at fastsætte en normalvedtægt. Den gælder for alle ejerforeninger, medmindre foreningen gyldigt har vedtaget noget andet. Mange ældre foreninger har deres egne vedtægter, så læs altid dem, der gælder for netop din forening.
Normalvedtægten skelner skarpt mellem to ting: vedligeholdelse og forsikring. Vedligeholdelsen siger, hvem der skal betale for at holde tingene i orden. Forsikringen siger, hvilke pludselige skader der bliver dækket. Bolius påpeger, at fordelingen af vedligehold i vedtægterne ikke ændrer på, hvad forsikringen dækker. Sprænger et vandrør, er det som udgangspunkt foreningens bygningsforsikring, der dækker skaden på bygningen, også selvom røret er dit at vedligeholde.
Når nogen har forsømt vedligeholdelsen
Skyldes en skade, at nogen har forsømt sin vedligeholdelsespligt, er det efter normalvedtægten den part, der havde pligten, som er ansvarlig for skaden. Har du fx ladet en utæt vandlås dryppe i månedsvis, kan foreningen gå efter dig. Normalvedtægten siger også, at du er erstatningsansvarlig for skader fra installationer, du selv har lavet.
Spørg efter policen
Som ejer har du en god grund til at kende foreningens police. Bed bestyrelsen eller administrator om en kopi, og kig især efter, om den dækker skjulte rør, glas og sanitet, insekt- og svampeskader og hvor stor selvrisikoen er. Bolius nævner, at skader fra skjulte rør kun er dækket, hvis den dækning er valgt på policen.
Er dit nye køkken og bad dækket?
Køkken, bad, gulve og andet, der er fast monteret, hører normalt til bygningen. Bliver det ødelagt ved en dækket skade, fx brand eller et sprunget rør, er det derfor foreningens bygningsforsikring, der skal i gang, og ikke din indboforsikring.
Har du lavet en større eller dyr ombygning, er der to ting at være opmærksom på. For det første skal ombygningen være lovlig og godkendt, hvis vedtægterne kræver det. For det andet siger ejerlejlighedsloven, at en ejer skal betale merudgiften, når noget, ejeren har gjort i sin lejlighed, øger foreningens fælles udgifter. Stiger foreningens præmie på grund af din ombygning, kan regningen altså lande hos dig.
Hvem betaler selvrisikoen, når foreningens forsikring dækker?
Foreningens police har en selvrisiko ligesom alle andre forsikringer. Spørgsmålet er, hvem der skal betale den, når skaden sker inde i din lejlighed. Det er ikke fastlagt i ejerlejlighedsloven, så svaret skal findes i vedtægterne, i en beslutning på generalforsamlingen eller i foreningens praksis.
- Nogle foreninger betaler selvrisikoen som en fællesudgift, uanset hvor skaden sker.
- Andre lader den ejer betale, hvis lejlighed eller installation skaden kommer fra.
- Skyldes skaden forsømt vedligehold eller en installation, du selv har lavet, kan foreningen kræve hele beløbet af dig.
Er der mange skader i ejendommen, kan selskabet hæve præmien eller selvrisikoen ved fornyelse. Det rammer alle ejere via fællesudgifterne, så det betaler sig at holde øje med skadeshistorikken, når du læser årsregnskabet.
Vandskade fra eller til naboen: hvem betaler?
Vandskader giver ofte diskussioner i ejerforeninger, fordi vandet løber på tværs af lejlighederne. Hold bygning og indbo adskilt, så er reglerne ret enkle.
- Skaden på bygningen, fx loft, vægge og gulv hos underboen, går til foreningens bygningsforsikring, hvis skadetypen er dækket. Det gælder også, når vandet kommer fra din lejlighed.
- Skaden på underboens ting dækkes af underboens egen indboforsikring.
- Din ansvarsdækning kommer først i spil, hvis du har handlet uforsvarligt, fx glemt en hane eller selv lavet en forkert installation. Er der ikke tale om fejl fra din side, er du normalt ikke erstatningsansvarlig.
- Kommer vandet fra naboen ovenpå, er det på samme måde foreningens bygningsforsikring for bygningen og din indboforsikring for dine ting.
Opdager du en vandskade, så stop vandet, hvis du kan, og kontakt straks bestyrelsen eller administrator. Ejerlejlighedsloven giver foreningen ret til adgang til lejligheden uden varsel, når en skade skal udbedres med det samme. Læs også vores gode råd om vandskade i hjemmet og sådan anmelder du en skade.
Hvad med knuste ruder og revnede toiletter?
Her viser forskellen på vedligehold og forsikring sig tydeligt. Efter normalvedtægten er ruder foreningens ansvar at vedligeholde, mens toilet og vask er dit. Om en knust rude eller en revnet kumme er dækket, afhænger af, om foreningens police har glas- og sanitetsdækning.
Har foreningen ikke dækningen, må den part, der har vedligeholdelsespligten, normalt selv betale. Det kan derfor give mening at spørge bestyrelsen, før du overvejer en dækning selv. Vi har samlet reglerne i artiklen om glas- og sanitetsforsikring.
Hvad skal du spørge om, når du køber ejerlejlighed?
Inden du skriver under, er det værd at få styr på forsikringsforholdene. Mange spørgsmål kan besvares af ejendomsmægleren eller foreningens administrator.
- Få en kopi af foreningens police og se, hvad den dækker, og hvor stor selvrisikoen er.
- Spørg, om policen dækker skjulte rør, glas og sanitet samt insekt- og svampeskader.
- Læs vedtægterne: Følger foreningen normalvedtægten, eller har den egne regler for vedligehold og selvrisiko?
- Spørg til skader i ejendommen de seneste år, fx vandskader, og om præmien er steget.
- Tjek, om ombygninger i lejligheden (køkken, bad, gulvvarme) er godkendt.
- Se vedligeholdelsesplanen og foreningens opsparing i årsregnskabet.
- Bestil din egen indboforsikring, så den gælder fra overtagelsesdagen.
Overvejer du en ejerskifteforsikring, kan den også tegnes ved køb af ejerlejlighed. Læs mere om hele købsforløbet i når du køber bolig. Skal du leje lejligheden ud, gælder der særlige forhold, som vi gennemgår i udlejning af bolig og forsikring.
Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året.
Ofte stillede spørgsmål
- Skal jeg have husforsikring på min ejerlejlighed?
- Normalt ikke. Ejerforeningen forsikrer hele bygningen, og du betaler din andel gennem fællesudgifterne. Du skal selv have en indboforsikring med ansvarsdækning.
- Dækker ejerforeningens forsikring mit nye køkken?
- Som regel ja, når det er fast monteret og bliver ødelagt ved en skade, policen dækker, fx brand eller sprunget rør. Fortæl bestyrelsen om større ombygninger, så forsikringen passer.
- Hvem betaler, hvis vand fra min lejlighed løber ned til underboen?
- Skaden på bygningen går normalt til foreningens bygningsforsikring. Underboens ting dækkes af underboens indboforsikring. Din ansvarsdækning kommer først i spil, hvis du har handlet uforsvarligt.
- Hvem betaler selvrisikoen på foreningens forsikring?
- Det står ikke i loven. Se i vedtægterne eller spørg bestyrelsen. Nogle foreninger betaler den som fællesudgift, andre lader den ejer betale, hvor skaden kommer fra.
- Er en knust rude i min lejlighed foreningens ansvar?
- Efter normalvedtægten vedligeholder foreningen ruder. Om skaden er dækket af forsikring, afhænger af, om foreningens police har glasdækning.