Totalskade på bil: hvornår er bilen totalskadet, og hvad får du i erstatning?
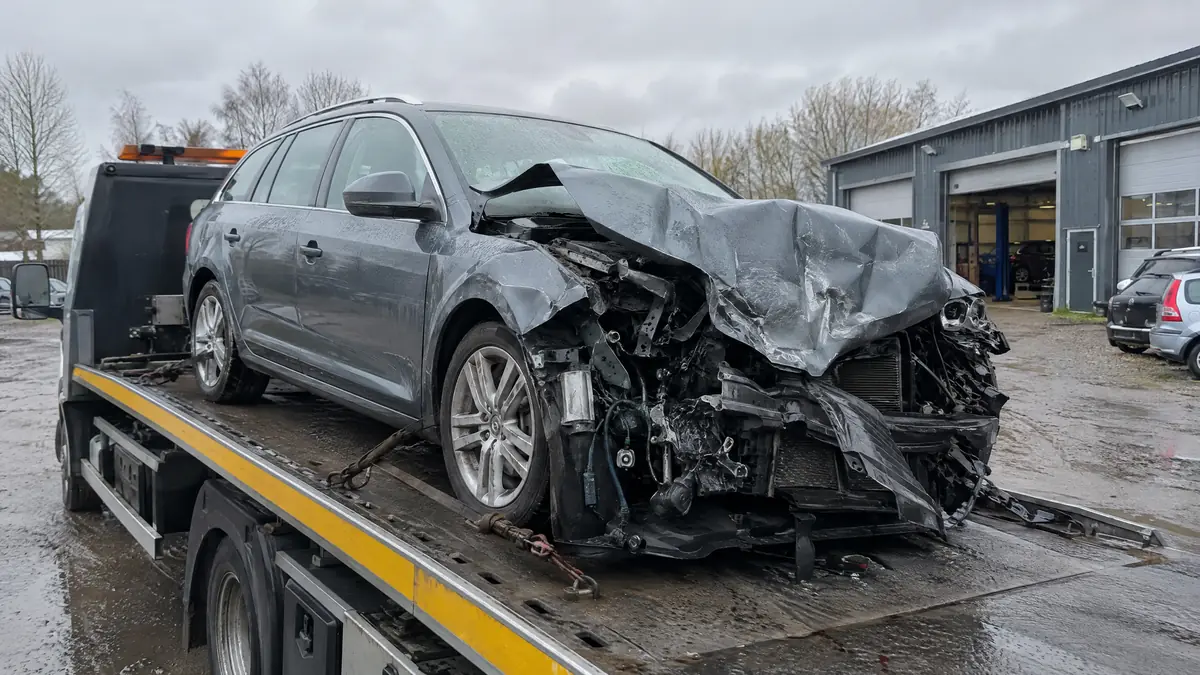
En personbil er totalskadet, når skaden koster mere end 75 % af bilens handelsværdi at reparere. Så får du en kontant erstatning svarende til bilens værdi lige før skaden, minus din selvrisiko, og selskabet overtager som regel bilen.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 8 min. læsning
Hvornår er en bil totalskadet?
En bil er totalskadet, når det ikke længere kan betale sig at reparere den. Det afgøres ved at sammenligne prisen på reparationen med bilens handelsværdi. Ifølge FDM gælder disse grænser for personbiler siden 2020:
| Skadens pris i forhold til handelsværdien | Hvad sker der |
|---|---|
| Op til 65 % | Bilen skal repareres |
| Mellem 65 og 75 % | Selskabet skal tilbyde dig kontant erstatning som ved totalskade. Du kan vælge reparation i stedet |
| Over 75 % | Bilen er totalskadet, og du får kontant erstatning |
| Reparation under 25.000 kr. | Kan aftales repareret, selv om den er over 75 %, men du har ikke krav på det |
Grænsen findes, fordi en reparation aldrig må koste mere end bilens værdi. FDM nævner også, at hvis en bil bliver repareret ud over grænsen, skal der normalt betales registreringsafgift igen. Derfor er det ikke bare en aftale mellem dig og værkstedet.
Eksempel med tænkte tal
Din bil har en handelsværdi på 100.000 kr. Taksatoren vurderer reparationen til 70.000 kr. Det er 70 %, altså mellem de to grænser. Du får tilbudt kontant erstatning på 100.000 kr. minus din selvrisiko, men du kan også vælge at få bilen repareret. Havde skaden kostet 80.000 kr., ville bilen være totalskadet.
Hvordan fastsættes bilens handelsværdi?
Det er selskabets taksator, der vurderer både skaden og bilens værdi. Handelsværdien er det, det ville koste at købe en tilsvarende bil lige før skaden skete.
Ifølge FDM ser taksatoren især på:
- Mærke, model og årgang
- Kilometerstand
- Udstyr
- Stand, fx rust, buler og slid
- Markedet for sammenlignelige biler
Erstatningen svarer som regel ikke til den pris, en forhandler ville sælge bilen for, fordi forhandleren lægger avance og klargøring oven i. Udgifter til fx service, vinterdæk, rustbeskyttelse eller finansiering indgår heller ikke. Har du lige brugt penge på bilen, kan en reparation derfor være bedre for dig, hvis du har valget.
Ekstraudstyr hæver sjældent værdien med det, du har givet for det. Gem kvitteringer og servicehæfte, så du kan vise, at bilen var velholdt.
Får du nyværdi, hvis bilen er helt ny?
Mange bilforsikringer har en regel om nyværdi for nye biler. Ifølge FDM gælder det typisk, at er bilen under 1 år gammel, når skaden sker, kan du få erstatning svarende til nyprisen, hvis skaden er på mindst 50 % af nyværdien. Reglerne varierer, og nogle forsikringer har længere perioder. Tjek dine egne betingelser.
Forskellen på nyværdi og dagsværdi forklarer vi mere om i nyværdi og dagsværdi. Har du lige købt bil, kan du også læse når du køber ny bil.
Hvad sker der med bilen bagefter?
Når du har fået kontant erstatning, overtager selskabet normalt bilen. Forsikring & Pension har beskrevet det som fast praksis, at selskabet overtager vraget og sælger det til ophugning eller genopbygning.
Nogle gange kan du få lov at beholde bilen mod at få restværdien trukket fra erstatningen. Det kan give mening, hvis du selv kan reparere den, eller hvis den har en særlig værdi for dig. Husk, at en bil, der er repareret ud over grænsen, kan udløse ny registreringsafgift. Spørg selskabet, før du siger ja.
Vær også opmærksom på, at ifølge FDM kan du ikke trække din anmeldelse tilbage, når bilen først er erklæret totalskadet.
Hvad sker der, når der er lån i bilen?
Har du købt bilen på afbetaling eller med et billån med pant i bilen, er det långiveren, der får erstatningen først. I et responsum fra Forsikring & Pension udbetalte selskabet erstatningen til panthaveren, og fordi restgælden var større end bilens værdi, blev lånet ikke fuldt indfriet.
Forsikring & Pension svarede samtidig, at selskabet ikke er forpligtet til at betale mere end bilens værdi på skadestidspunktet for at dække pantegæld. Er restgælden større end erstatningen, skal du altså selv betale resten, selv om du ikke længere har bilen.
| Beløb | |
|---|---|
| Bilens handelsværdi før skaden | 120.000 kr. |
| Din selvrisiko | 5.000 kr. |
| Erstatning efter selvrisiko | 115.000 kr. |
| Restgæld på billånet | 140.000 kr. |
| Udbetales til långiver | 115.000 kr. |
| Restgæld, du selv skal betale | 25.000 kr. |
Er erstatningen større end gælden, får du forskellen udbetalt. Har du lån i bilen, så tjek låneaftalen for krav om kasko, og spørg din bank, hvad der sker ved totalskade, før det sker.
Kører du i leasingbil, er det leasingselskabet, der ejer bilen, og her gælder andre regler. Læs mere i forsikring af leasingbil.
Hvordan klager du over erstatningen?
Er du uenig i taksatorens vurdering af værdien, så sig det med det samme og helst før du accepterer erstatningen.
- Klag skriftligt til selskabet. Send din dokumentation med: annoncer for tilsvarende biler, servicehæfte, kvitteringer og fotos.
- Bed om en ny vurdering. Selskabet kan inddrage en sagkyndig. Ifølge FDM er en sagkyndigs vurdering ofte bindende og kan ikke ankes, så spørg, hvad der gælder, før du siger ja til den vej.
- Klag til Ankenævnet for Forsikring. Fastholder selskabet sin afgørelse, eller svarer det ikke, kan du klage til nævnet. Det koster 300 kr., som du får tilbage, hvis du får medhold.
- Få rådgivning. Er du medlem af FDM, kan du få deres rådgivning til at se på sagen.
Du skal kunne vise, at bilen var mere værd end selskabets tilbud. Jo bedre dokumentation, jo bedre står du. Se også sådan anmelder du en skade, så du får det hele med fra starten.
- Har jeg fået taksatorens rapport og værdiansættelse på skrift?
- Har jeg gemt annoncer for tilsvarende biler fra tidspunktet for skaden?
- Har jeg servicehæfte og kvitteringer for nyere reparationer og udstyr?
- Ved jeg, om der er pant i bilen, og hvor stor restgælden er?
- Har jeg tjekket, om nyværdireglen gælder for min bil?
- Har jeg spurgt, om jeg kan beholde bilen mod fradrag af restværdien?
- Har jeg klaget skriftligt til selskabet, før jeg går til ankenævnet?
Når du skal have ny bil
Efter en totalskade skal du som regel have en ny bil og en ny forsikring. Det er et godt tidspunkt at se på, om du har den rigtige dækning og selvrisiko. Læs om selvrisiko på bilforsikring og sådan vælger du bilforsikring, og overvej om en ældre bil har brug for kasko. Køber du brugt, så se når du køber brugt bil.
Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året. Svar på et par spørgsmål her, så kontakter selskaberne dig med tilbud.
Ofte stillede spørgsmål
- Hvornår er en bil totalskadet?
- En personbil er totalskadet, når skaden koster mere end 75 % af handelsværdien at reparere. Mellem 65 og 75 % skal selskabet tilbyde kontant erstatning, og under 65 % skal bilen repareres.
- Hvor meget får jeg i erstatning for en totalskadet bil?
- Bilens handelsværdi lige før skaden, minus din selvrisiko. Er bilen helt ny, kan du have ret til nyværdi efter reglerne i dine betingelser.
- Hvem får pengene, hvis der er lån i bilen?
- Er der pant i bilen, går erstatningen til långiveren først. Er restgælden større end erstatningen, skal du selv betale resten.
- Kan jeg beholde min totalskadede bil?
- Nogle gange, hvis selskabet accepterer det. Så trækkes bilens restværdi fra erstatningen. Husk, at en reparation ud over grænsen kan udløse ny registreringsafgift.
- Kan jeg klage over erstatningen?
- Ja. Klag først skriftligt til selskabet med dokumentation. Får du ikke medhold, kan du klage til Ankenævnet for Forsikring for 300 kr., som du får tilbage, hvis du får medhold.
Kilder
- Hvornår er din bil totalskadet?, FDM
- Responsum nr. 3426: kontanterstatning, rudera og forholdet til panthaver, Forsikring & Pension
- Om at klage, Ankenævnet for Forsikring