Nyværdi og dagsværdi: sådan bliver din erstatning regnet ud
Nyværdi er prisen for en tilsvarende ny ting i dag. Dagsværdi er nyprisen minus et fradrag for alder, brug og slid. Hvilken af dem du får udbetalt, afhænger af, hvor gammel tingen er, og hvad der står i dine betingelser.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
Hvad er forskellen på nyværdi og dagsværdi?
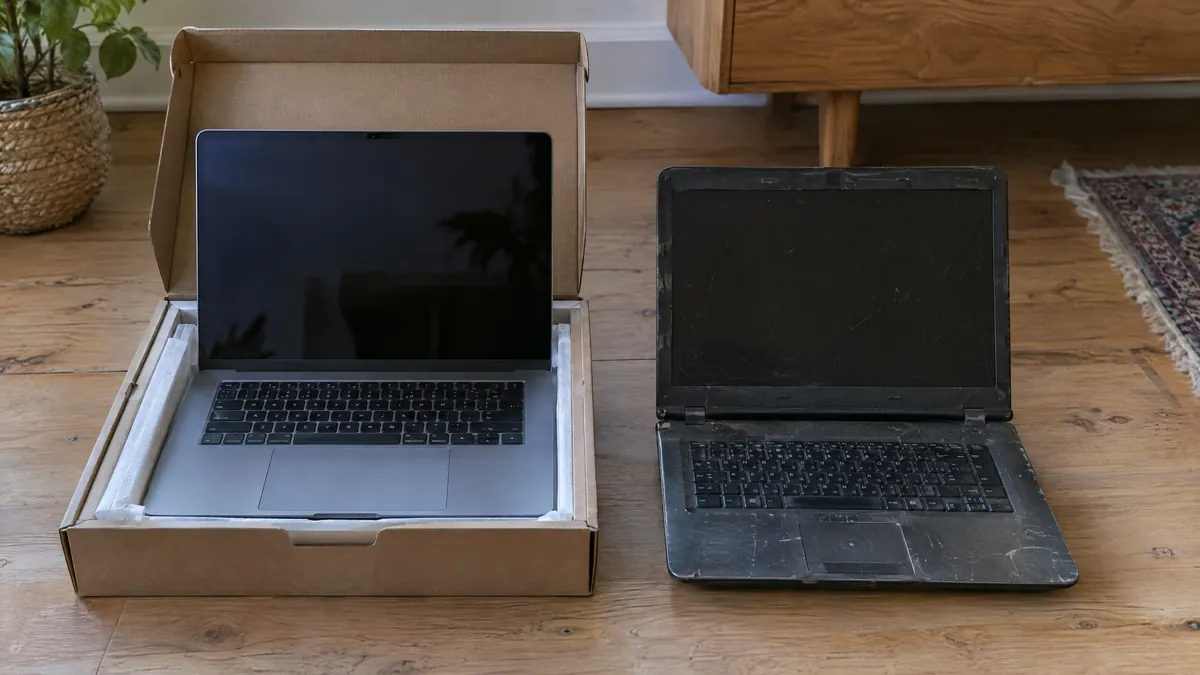
Nyværdi er det beløb, det koster at købe en tilsvarende ny ting, når skaden sker. Ikke det, du gav for den, men dagens pris på en vare af samme art, kvalitet og ydeevne.
Dagsværdi er nyværdien med et fradrag for, at tingen var brugt. Fradraget skal afspejle alder, slid, mode og om tingen stadig kunne det, den skulle. Får du dagsværdi, får du altså mindre end prisen på en ny ting.
Grundreglen står i forsikringsaftaleloven § 37. Værdien ansættes til prisen for genanskaffelse umiddelbart før skaden med rimeligt fradrag for værdiforringelse ved alder, brug, nedsat anvendelighed eller andre omstændigheder. Loven er altså bygget på dagsværdi, men betingelserne kan give dig bedre vilkår, og det gør de ofte.
| Begreb | Hvad betyder det? | Hvornår ser du det? |
|---|---|---|
| Nyværdi | Prisen på en tilsvarende ny ting i dag | Nye ting, typisk under ca. to år, og bygninger der genopføres |
| Dagsværdi | Nyværdi minus fradrag for alder og slid | Ældre ting og ved kontant erstatning |
| Afskrivning | Selve fradraget, ofte i procent af nyprisen | Står i betingelserne eller i en afskrivningstabel |
| Genlevering | Selskabet leverer en ny vare i stedet for penge | Især elektronik, hvidevarer og cykler |
| Kontanterstatning | Du får pengene udbetalt | Når genlevering ikke er muligt eller ikke vælges |
Hvordan gælder reglerne for indbo?
For indbo og personlige ting har loven en ekstra beskyttelse. Ifølge § 37, stk. 2, må der kun trækkes fra for alder og brug, hvis tingens nytteværdi for dig er væsentligt nedsat. Et spisebord, der stadig fungerer fint efter otte år, kan derfor godt blive erstattet til tæt på nyprisen.
I praksis skriver mange betingelser, at ting under cirka to år gamle erstattes til nyværdi, mens der for ældre ting trækkes noget fra. Forbrugerrådet Tænk beskriver den model. Grænsen og fradragene er dog forskellige fra selskab til selskab, så læs dine egne betingelser.
Vil du vide, hvordan du sikrer, at selve summen på indboforsikringen er høj nok, så læs om forsikringssummen på indbo. Den bestemmer nemlig, om erstatningen bliver nedsat på grund af underforsikring, uanset om du får ny- eller dagsværdi.
Hvad er en afskrivningstabel?
For ting, der taber værdi hurtigt, bruger mange selskaber faste tabeller. Her står, hvor mange procent af nyprisen du får, alt efter hvor gammel tingen er. Tabellerne gør det forudsigeligt, men de kan også betyde, at en ældre telefon eller computer udløser et ret lille beløb.
Forsikringsaftaleloven § 39, stk. 2, tillader, at forsikringsaftalen fastsætter bestemte vurderingsregler, så længe du ikke får mere end din faktiske skade. Det er det, afskrivningstabellerne bygger på.
Typiske regler for elektronik, tøj og cykler
- Elektronik som telefoner, computere og tv afskrives ofte efter en tabel. Nogle tilvalg til indboforsikringen fjerner eller udskyder afskrivningen i de første år.
- Tøj og sko erstattes tit med fradrag for alder, fordi de slides og går af mode. Nyt tøj kan være dækket til nypris.
- Cykler følger ofte en tabel, hvor erstatningen falder med cyklens alder. Forsikring & Pension skrev i sin vejledning fra 2019, at erstatningen for en stjålen cykel aldrig bliver under 10 procent af prisen på en tilsvarende ny cykel. Læs mere om cykeltyveri og indboforsikring.
- Briller har tit deres egen afskrivning, ligesom elektronik.
| Alder på bærbar computer | Erstatning i procent af nypris (eksempel) | Ved nypris 10.000 kr. (eksempel) |
|---|---|---|
| Under 1 år | 100 % | 10.000 kr. |
| 1-2 år | 80 % | 8.000 kr. |
| 2-3 år | 60 % | 6.000 kr. |
| 3-4 år | 40 % | 4.000 kr. |
| Over 4 år | 20 % | 2.000 kr. |
Procenterne er kun et eksempel, så du kan se, hvordan en tabel virker. De rigtige tal står i dine betingelser og kan være helt anderledes. Selvrisikoen trækkes fra bagefter.
Genlevering eller kontant erstatning: hvad er forskellen?
Forsikring & Pension beskriver fire måder, selskabet kan erstatte en skade på: det kan overtage det ødelagte og betale kontant, overtage det og levere en tilsvarende genstand, reparere tingen, eller betale for den nedsatte værdi, hvis tingen stadig kan bruges.
Genlevering betyder, at du får en ny vare fra en af selskabets leverandører i stedet for penge. Selskabet får ofte en rabat hos leverandøren. Vil du hellere have pengene, kan nogle selskaber trække den rabat fra kontanterstatningen. Om det er tilladt, og hvor meget, står i betingelserne.
- Fordel ved genlevering: du får en ny ting uden at skulle lægge ud og finde den selv.
- Ulempe ved genlevering: du kan ikke altid vælge mærke eller butik, kun en tilsvarende model.
- Fordel ved kontanter: du kan selv bestemme, hvad du køber.
- Ulempe ved kontanter: beløbet kan være lavere, hvis der trækkes rabat eller afskrivning fra.
Hvordan bruges reglerne på hus, indbo og bil?
Begreberne går igen på tværs af forsikringer, men de bruges forskelligt.
| Forsikring | Hovedregel | Hvor der typisk trækkes fra |
|---|---|---|
| Husforsikring | Ifølge Forsikring & Pension er parcelhuse som hovedregel forsikret efter fuld- og nyværdiprincippet: det beskadigede repareres eller genopføres | Bygningsdele med særlige afskrivningsregler, fx visse installationer, og hvis huset er dårligt vedligeholdt |
| Indboforsikring | Nye ting erstattes ofte til nyværdi. Ældre ting med fradrag, hvis nytteværdien er væsentligt nedsat | Elektronik, cykler, briller og tøj efter tabeller |
| Bilforsikring (kasko) | Skader repareres. Er bilen totalskadet, udbetales typisk værdien af en tilsvarende bil | Bilens alder, kilometerstand og stand bestemmer værdien |
For huset siger § 37, stk. 3, at når en bygning genopføres eller istandsættes, må der kun trækkes fra for forskellen mellem gammelt og nyt. Læs mere om, hvad en husforsikring dækker, og om udvidet rørskadedækning, hvor afskrivning på rør ofte spiller ind.
For bilen handler det mest om, hvad der sker ved en totalskade, og hvordan bilens værdi bliver opgjort. Det har vi samlet i artiklen om totalskade på bil.
Hvad gør du, hvis du er uenig i erstatningen?
Det er ret almindeligt at være uenig om, hvor meget der skal trækkes fra. Gå systematisk til værks:
- Bed om en skriftlig opgørelse, der viser nypris, afskrivning, rabat og selvrisiko hver for sig.
- Find afsnittet om erstatningsopgørelse i dine betingelser, og tjek at tabellen er brugt rigtigt.
- Tjek, at nyprisen er for en tilsvarende vare og ikke en billigere model.
- Dokumentér alder og stand med kvittering, kontoudtog eller billeder.
- Spørg, om du kan vælge mellem genlevering og kontanter, og hvad forskellen er i kroner.
- Er tingen stadig fuldt brugbar for dig, så henvis til forsikringsaftaleloven § 37, stk. 2.
Får du ikke medhold hos selskabet, kan du klage til Ankenævnet for Forsikring. Ankenævnet kræver, at du først har klaget til selskabet og fået et endeligt afslag. Læs mere om, hvordan du anmelder en skade, og hvad du skal have styr på undervejs.
Overvejer du at skifte, fordi vilkårene ikke passer dig? Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året. Svar på et par spørgsmål, så kontakter selskaberne dig.
Ofte stillede spørgsmål
- Hvad betyder nyværdi på en forsikring?
- Nyværdi er det beløb, det koster at købe en tilsvarende ny ting, lige før skaden skete. Får du nyværdi, bliver der ikke trukket noget fra for alder og slid, kun selvrisiko.
- Hvad betyder dagsværdi?
- Dagsværdi er nyværdien minus et fradrag for alder, brug og nedsat anvendelighed. Det bruges især på ældre ting og på ting, der afskrives efter en tabel, fx elektronik og cykler.
- Hvornår får man nyværdi for indbo?
- Mange betingelser giver nyværdi for ting under cirka to år. For ældre ting må der efter loven kun trækkes fra, hvis tingens nytteværdi for dig er væsentligt nedsat, medmindre betingelserne har faste tabeller for netop den type ting.
- Skal jeg tage imod genlevering, eller kan jeg få pengene?
- Det afhænger af dine betingelser. Mange selskaber kan vælge genlevering. Vil du have kontanter, kan selskabet nogle gange trække den rabat fra, det ville have fået hos leverandøren. Spørg altid, hvad forskellen er i kroner.
- Må selskabet både trække genleveringsrabat og afskrivning fra?
- Det afhænger af dine betingelser, så læs afsnittet om erstatningsopgørelse. Er du i tvivl, så bed om en skriftlig opgørelse og klag, hvis den ikke stemmer med betingelserne.
Kilder
- Lov om forsikringsaftaler (forsikringsaftaleloven), LBK nr. 1237 af 9. november 2015, Retsinformation
- Indboforsikring: Sådan finder du den bedste og billigste, Forbrugerrådet Tænk
- Dagligdagen og forsikring, Forsikring & Pension
- Klageguide: Hvornår kan jeg klage?, Ankenævnet for Forsikring