Stormflod og oversvømmelse: sådan får du erstatning gennem Naturskaderådet
Din almindelige forsikring dækker ikke stormflod eller oversvømmelse fra vandløb og søer. I stedet kan du få erstatning fra den offentlige ordning, som Naturskaderådet står for, hvis det beskadigede er brandforsikret, og rådet har erklæret hændelsen i dit område.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 8 min. læsning
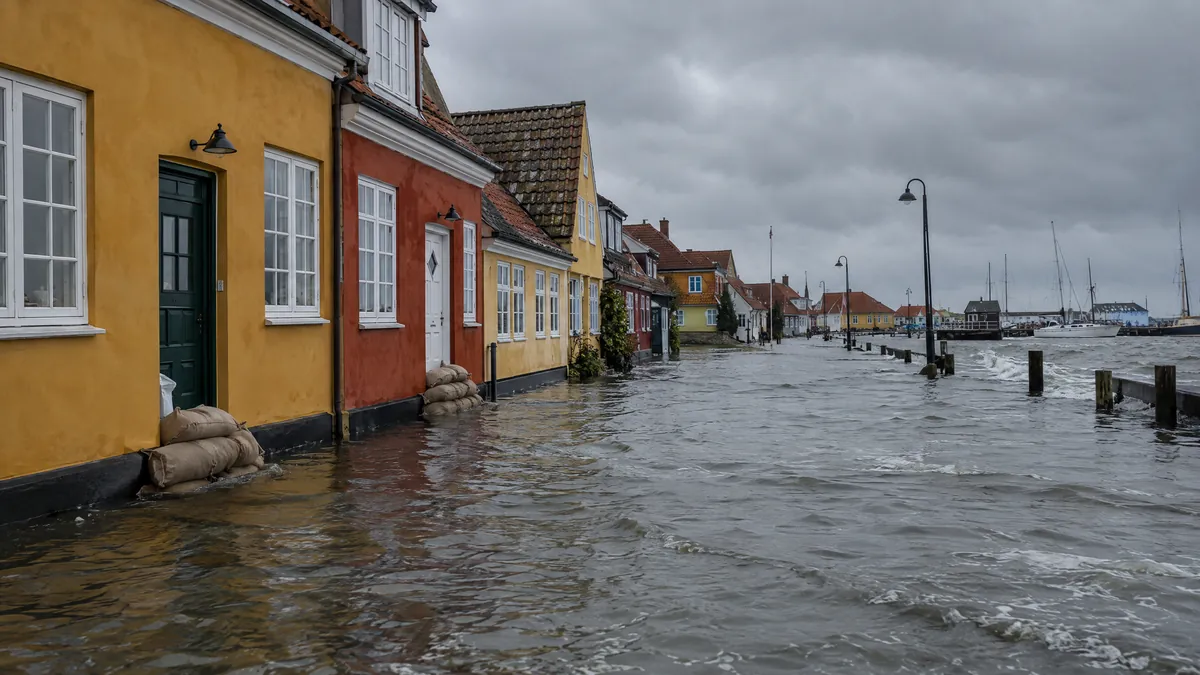
Hvem dækker skader efter stormflod?
Når havet stiger og står ind over land, er det ikke din husforsikring, der betaler. Stormflod og oversvømmelse fra vandløb og søer er undtaget i de almindelige forsikringer. Til gengæld findes der en offentlig ordning efter lov om visse naturskader, som Naturskaderådet administrerer.
Rådet hed tidligere Stormrådet. Med en lovændring i december 2021 fik det sit nye navn, og ordningen dækker nu både stormflod, oversvømmelse fra vandløb og søer og tørkeskader på bygninger. Har du læst om Stormrådet i en ældre artikel, er det altså den samme ordning.
Ordningen betales over din forsikring. Der opkræves en naturskadeafgift på brandforsikringer af bygninger og indbo, og pengene går til en fælles pulje. Derfor er det også et krav, at det beskadigede er brandforsikret.
Hvornår erklæres der stormflod?
Ikke al højvande er stormflod i lovens forstand. Loven definerer stormflod som oversvømmelse på grund af en ekstremt høj vandstand i havet, der statistisk sker sjældnere end hvert 20. år. Det samme krav gælder for oversvømmelse fra vandløb og søer.
Det er Naturskaderådet, der træffer afgørelsen for hvert område. Ved stormflod sker det efter en udtalelse fra DMI og Kystdirektoratet. Ved oversvømmelse fra vandløb og søer udtaler en styrelse under Miljøministeriet sig. Rådet erklærer stormflod for bestemte kyststrækninger, så det er ikke nok, at der har været højvande et andet sted i landet.
En stormflod kan tidligst erklæres dagen efter, at vandstanden har toppet. Følg med på naturskaderaadet.dk, hvor rådet offentliggør, hvilke strækninger der er omfattet.
Hvad dækker ordningen, og hvad dækker den ikke?
Ordningen dækker direkte skader på bygninger og indbo, som er brandforsikret. Den dækker også nogle ekstra udgifter for privatpersoner, men der er en lang liste af undtagelser. Her er de vigtigste ifølge loven.
| Dækkes | Dækkes ikke |
|---|---|
| Skader på brandforsikrede bygninger | Haveanlæg, terrasser, trapper og ting eller bygninger i haven |
| Skader på brandforsikret indbo | Garager og carporte, medmindre de deler fundament med boligen og rummer tekniske installationer til huset |
| Genhusning i op til 2 år, højst 12.000 kr. om måneden | Indbo i kælder eller rum under terræn, medmindre rummet er godkendt til og bruges som beboelse |
| Opmagasinering af indbo, når du ikke genhuses, højst 3.000 kr. om måneden | Både, joller, campingvogne og trailere samt ting i dem |
| Skimmelsvamp, der opstår på grund af stormflod eller oversvømmelse | Jord, diger, kystsikring, havne og badebroer |
| Ekstra byggeudgifter op til 1 mio. kr., når myndighederne stiller nye krav | Bygninger, der ligger uden for et dige, og badehuse på stranden |
Biler er heller ikke med, fordi du kan få dem dækket gennem en kaskoforsikring. Ordningen dækker kun skader, som du ikke i almindelighed kan forsikre dig mod. Derfor skal du altid først tjekke, om din egen forsikring dækker.
Erstatningen kan også blive sat ned eller falde helt bort, hvis huset er bygget i strid med reglerne, hvis dårlig vedligeholdelse har gjort skaden større, eller hvis du har stillet ting et sted, hvor du burde vide, at risikoen var stor.
Hvor stor er selvrisikoen?
Selvrisikoen er fastsat i loven og afhænger af, hvad det er for en ejendom. Den beregnes som en procentdel af skaden, men med et minimum og for private også et maksimum.
| Type | Procent | Mindst | Højst |
|---|---|---|---|
| Helårsbolig | 5 % | 5.000 kr. | 30.000 kr. |
| Fritids- og sommerhus | 10 % | 10.000 kr. | 50.000 kr. |
| Indbo i helårsbolig | 5 % | 5.000 kr. | 30.000 kr. |
| Indbo i fritids- og sommerhus | 5 % | 5.000 kr. | 50.000 kr. |
| Erhvervsejendom og erhvervsløsøre | 14 % | 14.000 kr. | Intet loft |
Eksempel: En helårsbolig får en skade på 300.000 kr. 5 % er 15.000 kr., som er mellem minimum og maksimum. Selvrisikoen bliver derfor 15.000 kr. Ved en skade på 60.000 kr. ville 5 % kun være 3.000 kr., så her gælder minimum på 5.000 kr.
Du betaler ikke selvrisiko af udgifter til skadebegrænsning, fx pumpning og affugtning. Om ejendommen tæller som helårsbolig eller sommerhus, afgøres blandt andet ud fra BBR. Læs mere om selvrisiko og forsikringer generelt i hvad dækker husforsikring.
Hvordan anmelder du en skade efter stormflod?
Du anmelder ikke direkte til Naturskaderådet. Du anmelder til det forsikringsselskab, hvor du har din brandforsikring, og selskabet behandler sagen på vegne af ordningen. Har du hus og indbo i hvert sit selskab, anmelder du til det selskab, hvor huset er forsikret.
- Begræns skaden: pump vand ud, flyt ting op, og start affugtning.
- Tag billeder og lav en liste over beskadigede ting, før noget bliver smidt ud.
- Tjek om din almindelige forsikring dækker noget af skaden.
- Anmeld skaden til dit forsikringsselskab, senest 2 måneder efter skaden. Det sker digitalt i Naturskadebasen, hvor du logger ind med MitID.
- En taksator besigtiger skaden. Du får taksatorrapporten og kan komme med bemærkninger inden for 14 dage.
- Selskabet træffer afgørelse, og erstatningen udbetales fra ordningens pulje.
Er du uenig i selskabets afgørelse, kan du klage til Naturskaderådet. Rådets egne afgørelser kan ikke påklages til en anden myndighed, men kan prøves ved domstolene. Generelle råd om at anmelde en skade finder du i sådan anmelder du en skade.
Hvad er forskellen på stormflod, skybrud og grundvand?
Vand i kælderen kan komme fra mange steder, og det afgør, hvem der betaler. Ordningen dækker kun vand fra havet og fra vandløb og søer.
| Hændelse | Hvor kommer vandet fra | Hvem dækker typisk |
|---|---|---|
| Stormflod | Havet stiger og oversvømmer land | Naturskaderådets ordning, hvis stormflod er erklæret |
| Oversvømmelse fra vandløb og søer | En å eller sø går over sine bredder | Naturskaderådets ordning, hvis hændelsen er godkendt |
| Skybrud | Meget kraftig regn, der ikke kan nå at løbe væk | Din egen hus- og indboforsikring efter betingelserne |
| Opstuvet kloakvand | Kloakken løber over | Ofte din egen forsikring. Ikke ordningen |
| Grundvand | Vandet i jorden stiger og trænger ind | Ofte hverken ordningen eller almindelig forsikring |
Storm og stormflod kommer tit samtidig, men de dækkes forskelligt. Blæser taget af, er det en stormskade, som din husforsikring normalt dækker. Det kan du læse om i storm på vej og efter stormen. Skader fra kraftig regn er beskrevet i skybrud.
Tjekliste: bor du tæt på vandet?
- Hus og indbo har en brandforsikring, også sommerhuset.
- Du ved, om dit hus står som helårsbolig eller fritidshus i BBR.
- Værdifulde ting står ikke i kælderen, medmindre den er godkendt til beboelse.
- Du har billeder af hus og indbo, gemt et andet sted end i huset.
- Du kender varslerne og ved, hvor du kan følge vandstanden.
- Du har en plan for at flytte ting op og lukke af, når der er varsel om højvande.
- Du ved, at bil, båd, campingvogn og have ikke er dækket af ordningen.
Rammes din grund igen og igen af oversvømmelser, giver loven kommunen mulighed for at købe grunden, og Naturskaderådet kan være med til at betale. Det kræver, at det forventes at ske igen i fremtiden. Kontakt din kommune, hvis det er relevant for dig.
Har du sommerhus ved kysten, kan du læse mere i forsikring af fritidshus.
Ofte stillede spørgsmål
- Dækker min husforsikring stormflod?
- Nej. Stormflod er undtaget i almindelige forsikringer. Du kan i stedet få erstatning fra Naturskaderådets ordning, hvis stormflod er erklæret i dit område, og huset er brandforsikret.
- Hvad er forskellen på Stormrådet og Naturskaderådet?
- Det er det samme råd. Stormrådet skiftede navn til Naturskaderådet efter en lovændring i december 2021, hvor tørkeskader også kom med i ordningen.
- Hvor lang tid har jeg til at anmelde skaden?
- Du skal anmelde skaden til det selskab, hvor du er brandforsikret, senest 2 måneder efter skaden. Der kan gives dispensation, hvis du ikke selv har skyld i, at fristen er overskredet.
- Får jeg erstatning, hvis jeg ikke har nogen forsikring på huset?
- Nej. Det er et krav, at bygningen eller indboet er dækket af en brandforsikring, som der betales naturskadeafgift af.
- Dækker ordningen min bil eller min have?
- Nej. Biler kan forsikres med kasko og er derfor ikke med. Haveanlæg, terrasser, hegn og ting i haven er undtaget i loven.
- Er vand i kælderen efter skybrud en oversvømmelse?
- Ikke i ordningens forstand. Ordningen dækker kun vand fra havet og fra vandløb og søer. Skader efter skybrud skal du anmelde til din egen forsikring.
Kilder
- Bekendtgørelse af lov om visse naturskader (LBK nr. 1184 af 15/08/2022), Retsinformation
- Skade efter stormflod: hvad gør du?, Naturskaderådet
- Oversvømmelse: hvad skal du gøre?, Naturskaderådet
- Typiske spørgsmål om naturskader, Naturskaderådet