Efter stormen: sådan gør du, når skaden er sket
Når stormen har lagt sig, skal du først sikre dig selv og andre, derefter tage billeder af skaderne, lave de nødvendige nødreparationer og anmelde skaden til den rigtige forsikring. Smid ikke noget ud, før du har talt med dit forsikringsselskab.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
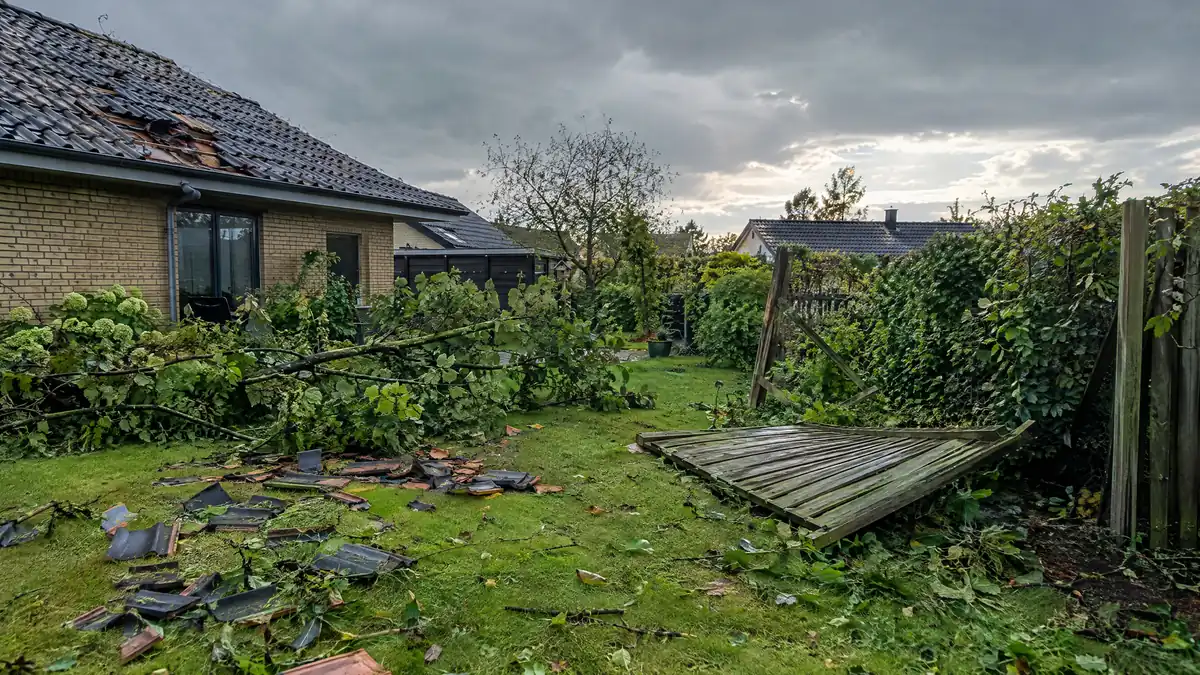
Hvad skal du gøre først, når stormen har lagt sig?
Vent, til det er holdt op med at blæse. Bolius fraråder at gå i gang med at dække tag og vinduer til, mens stormen stadig står på, fordi risikoen for at komme til skade er for stor.
- Hold afstand til væltede træer, nedfaldne ledninger, løse tagsten og skorstene, der kan falde ned.
- Rør ikke nedfaldne el-ledninger. Ring 112, hvis der er fare for liv, og kontakt netselskabet ved strømsvigt eller ledninger på jorden.
- Kravl ikke op på taget selv, hvis det er glat, stejlt eller beskadiget. Brug en håndværker.
- Tjek fryseren, hvis strømmen har været væk. Bolius nævner, at optøede madvarer efter strømsvigt kan være dækket af indboforsikringen.
Har du ikke nået at forberede dig, eller venter der en ny storm, så se storm på vej for, hvad du kan gøre i forvejen.
Hvordan dokumenterer du stormskaden?
Billeder er din vigtigste dokumentation. Både Forsikring & Pension og Bolius anbefaler at tage mange billeder eller video af skaderne, før du rydder op eller reparerer.
- Tag oversigtsbilleder af hele huset og nærbilleder af hver skade.
- Fotografér tag, tagrender, skorsten, facader, hegn, skur og carport.
- Fotografér ødelagte ting indenfor, og hvor regnen er kommet ind.
- Smid ikke beskadigede ting ud, før du har talt med selskabet.
- Gem alle kvitteringer for nødreparationer, presenninger og materialer.
- Skriv dato og tidspunkt ned, og hvad du har set og gjort.
Selskabet vurderer, om vinden var stærk nok på din adresse. Forsikring & Pension og Bolius henviser til forsikringsvejret.dk, hvor du kan se, hvor kraftigt det har blæst på en bestemt adresse og dato.
Hvad må og skal du selv gøre for at begrænse skaden?
Du har pligt til at gøre, hvad du med rimelighed kan, for at skaden ikke bliver større. Gør du det ikke, kan selskabet nedsætte erstatningen for den del af skaden, der kunne være undgået.
| Det kan du typisk selv gøre | Det bør du vente med |
|---|---|
| Dække et hul i taget eller en knust rude med presenning, plader eller plastik | Lægge nyt tag eller skifte vinduer |
| Sætte spande under, hvor det drypper, og flytte møbler væk fra vandet | Smide ødelagte møbler og tæpper ud |
| Lægge plastik over gulve og ting, du ikke kan flytte | Rive gulve eller vægge op |
| Fjerne grene, der blokerer en indgang, hvis det kan ske sikkert | Fælde store træer eller rydde haven, før skaden er set |
| Få en håndværker til at sikre bygningen midlertidigt | Sætte den endelige reparation i gang uden selskabets accept |
Hvordan anmelder du stormskaden?
Anmeld skaden så hurtigt som muligt. Efter en stor storm er telefonerne ofte overbelastede, men de fleste selskaber har en anmeldelse på deres hjemmeside eller app. Hav dit policenummer klar.
Har du skader både på huset, dine ting og bilen, skal du anmelde til hver forsikring for sig. Selvrisikoen gælder også på hver forsikring. Se sådan anmelder du en skade for en trin for trin guide, og hvad du gør, hvis du er uenig i afgørelsen.
Hvad dækker hus-, indbo- og bilforsikringen ved stormskade?
Ifølge både Bolius og Forsikring & Pension er det storm i forsikringens forstand, når vinden er på 17,2 m/s eller derover. Det er en lavere grænse end den, DMI bruger, når de varsler storm. Tjek den præcise definition i dine egne betingelser.
| Skade | Forsikring | Bemærkning |
|---|---|---|
| Tagsten blæser af, ruder knuses | Husforsikring | Skader fra dårlig vedligeholdelse dækkes ikke |
| Regn kommer ind gennem det ødelagte tag og ødelægger sofaen | Indboforsikring | Kræver normalt, at stormen først har skadet bygningen |
| Havemøbler og trampolin blæser væk | Normalt ingen | Løse ting udendørs er sjældent dækket |
| Hegn, skur eller drivhus vælter | Husforsikring | Typisk kun hvis det er forankret eller står på fundament |
| Tagsten eller træ falder ned på bilen | Kaskoforsikring | Har du kun ansvarsforsikring, betaler du selv |
| Du kommer selv til skade | Ulykkesforsikring | Kun hvis du har en |
Vil du vide mere om dækningerne, kan du læse hvad husforsikringen dækker, hvad indboforsikringen dækker og forskellen på ansvar og kasko.
Hvem betaler, når et træ er væltet?
Bolius beskriver de typiske regler sådan:
- Dit eget træ vælter ned på dit hus: Husforsikringen dækker skaden på huset og typisk kun fjernelsen af den del af træet, der ligger på huset. Resten af træet i haven betaler du selv for.
- Naboens træ vælter ned på dit hus: Du anmelder til din egen husforsikring og betaler din egen selvrisiko.
- Naboens træ vælter ind på din grund uden at ramme huset: Det er normalt ikke en forsikringssag.
- Et fælles hegn vælter: I anmelder begge til jeres egen forsikring.
Hvad gør du, hvis en håndværker banker på?
Efter en storm har håndværkere travlt, og der kan dukke folk op, der tilbyder at ordne taget med det samme mod kontant betaling. Sig nej. Ifølge Konkurrence- og Forbrugerstyrelsens side forbrug.dk er det ulovligt dørsalg, når en sælger ringer på døren for at sælge dig noget, du ikke selv har bedt om.
- Tal med dit forsikringsselskab, før du vælger håndværker. Mange selskaber har faste samarbejdspartnere til stormskader.
- Få et skriftligt tilbud, der beskriver opgaven, materialerne og prisen.
- Betal ikke hele beløbet på forhånd, og betal ikke kontant uden kvittering.
- Tjek firmaets CVR-nummer, og vær skeptisk over for tilbud, der kun gælder i dag.
- Har du allerede indgået en aftale ved døren med en sælger, du ikke selv har kaldt på, er aftalen ifølge forbrug.dk ugyldig. Klag hurtigt.
Får du mistanke om svindel, så kontakt politiet på 114.
Er vand fra havet en stormskade?
Nej. Kommer vandet ind fra havet, fordi vandstanden er ekstremt høj, er det stormflod, og det dækker de almindelige forsikringer ikke. Her kan der være hjælp fra en offentlig ordning hos Naturskaderådet, men først når der er erklæret stormflod i dit område. Læs mere i stormflod og oversvømmelse.
Når stormen er ovre, er det også et godt tidspunkt at se på, om din husforsikring passer til huset. Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året. Svar på et par spørgsmål her.
Ofte stillede spørgsmål
- Hvornår er det storm i forsikringens forstand?
- Typisk når vinden er på 17,2 m/s eller mere. Det kan du tjekke for din adresse på forsikringsvejret.dk. Den præcise grænse står i dine betingelser.
- Må jeg selv reparere skaden?
- Du må og skal lave nødreparationer, der begrænser skaden, fx dække et hul i taget til. Vent med den endelige reparation, til selskabet har set skaden eller givet lov.
- Får jeg dækket udgifterne til nødreparationer?
- Rimelige udgifter til at begrænse skaden er normalt dækket. Gem alle kvitteringer, ellers risikerer du, at selskabet ikke betaler.
- Naboens træ er væltet ned på mit hus. Hvem betaler?
- Normalt anmelder du skaden til din egen husforsikring, og du betaler selv din selvrisiko, selv om det var naboens træ.
- Er mine havemøbler dækket, hvis de blæser væk?
- Normalt ikke. Løse ting udendørs er sjældent dækket af indboforsikringen ved storm. Tjek dine betingelser.
- Dækker forsikringen, hvis havet oversvømmer mit hus?
- Nej, det er stormflod og ikke stormskade. Skaden kan være dækket af den offentlige stormflodsordning, når Naturskaderådet har erklæret stormflod.
Kilder
- Storm: sådan dækker forsikringen skader, Bolius
- Tjek dit hus for skader efter stormen, Bolius
- Sådan gør du, hvis du har fået stormskade, Forsikring & Pension
- Telefonsælgere og dørsalg, Konkurrence- og Forbrugerstyrelsen (forbrug.dk)