Pludselig skade på indboforsikringen: hvad dækker den, og kan den betale sig?
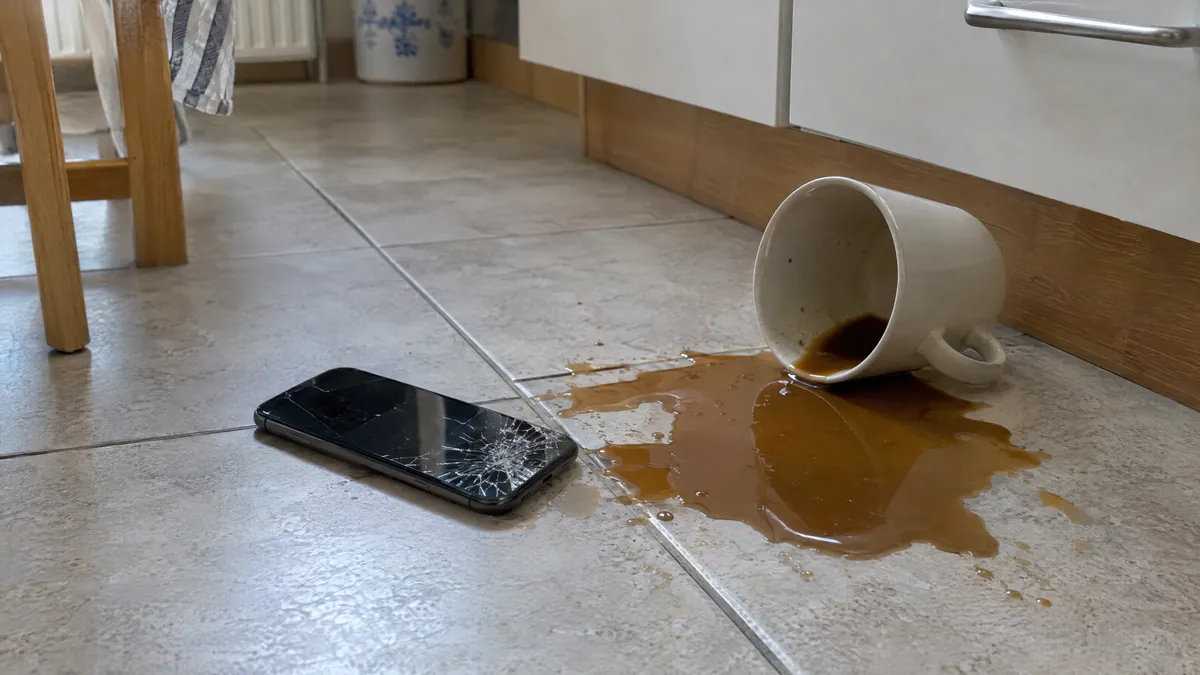
Pludselig skade er et tilvalg på indboforsikringen, der dækker uheld med dine egne ting, fx når du taber mobilen, vælter computeren eller spilder rødvin på sofaen. Grunddækningen betaler normalt ikke for den slags, så uden tilvalget betaler du selv.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
Hvad er pludselig skade?
En almindelig indboforsikring dækker dine ting mod de store, klassiske skader: brand, indbrud, tyveri og vand fra rør og installationer. Du kan læse mere om grunddækningen i hvad en indboforsikring dækker. Det, grunddækningen normalt ikke dækker, er de små og store uheld i hverdagen, hvor du eller din familie selv kommer til at ødelægge noget.
Det er her, pludselig skade kommer ind. Selskaberne kalder tilvalget lidt forskellige ting, fx pludselig skade, uheld, hændelig skade eller all risk. Fælles for dem er, at de dækker skader, der sker pludseligt og uforudset, og som ikke allerede er dækket af grunddækningen.
Forbrugerrådet Tænk skriver, at en indboforsikring ikke altid dækker uheld, og at du så skal købe det som et tilvalg. Det er betingelserne, der afgør, hvad du præcis får.
Hvilke uheld er typisk dækket?
Tommelfingerreglen er, at skaden skal ske i ét øjeblik og have en ydre årsag. Noget falder, vælter, bliver spildt på eller bliver ramt. Her er nogle typiske eksempler.
| Uheld | Uden pludselig skade | Med pludselig skade |
|---|---|---|
| Du taber mobilen, og skærmen knuser | Ikke dækket | Ofte dækket, men elektronik kan kræve særskilt dækning |
| Den bærbare computer vælter ned fra bordet | Ikke dækket | Ofte dækket, tjek reglerne for elektronik |
| Rødvin på den lyse sofa | Ikke dækket | Ofte dækket, evt. med rensning i stedet for ny sofa |
| Du træder på dine briller | Ikke dækket | Ofte dækket, med afskrivning efter alder |
| Fjernsynet bliver ramt af en bold | Ikke dækket | Ofte dækket, men skader fra børn kan være undtaget hos nogle |
| Ridser i spisebordet efter mange års brug | Ikke dækket | Ikke dækket (slid) |
| Mobilen er væk efter en tur i byen | Ikke dækket | Normalt ikke dækket (bortkomst) |
Bemærk, at en skade du laver på andres ting er noget helt andet. Vælter du en vens fjernsyn, er det din ansvarsforsikring, der skal se på sagen, og den betaler kun, hvis du er erstatningsansvarlig. Pludselig skade dækker dine egne ting og ting, der hører til din husstand.
Hvad er typisk undtaget?
Pludselig skade er ikke en forsikring mod alt. Listen af undtagelser er ofte lang, og det er her, mange bliver skuffede, når de anmelder en skade. Disse undtagelser går igen i mange betingelser:
- Slid, ælde og gradvise skader, fx slidt stof, falmet farve eller en skærm, der langsomt holder op med at virke.
- Ridser, skrammer og buler, der ikke påvirker, om tingen kan bruges. Mange betingelser kalder det kosmetiske skader.
- Skader forårsaget af dyr, fx hunden, der tygger i sofaen, eller katten, der kradser i lænestolen.
- Skader forårsaget af børn under en vis alder. Nogle selskaber undtager det, andre gør ikke. Har du små børn, så tjek dette punkt særligt.
- Tab og bortkomst. Er tingen bare væk, er det ikke en skade, og så dækker pludselig skade normalt ikke.
- Fejl i selve tingen, fx en fabrikationsfejl. Den hører under reklamationsretten eller en garanti.
- Ting med lav værdi eller høj alder, hvor afskrivningen gør, at erstatningen bliver lav eller nul.
- Elektronik, som hos nogle selskaber kun er dækket, hvis du også har en særskilt elektronikdækning.
Hvad betyder selvrisiko og afskrivning for erstatningen?
To ting gør, at du sjældent får hele nyprisen for en ødelagt ting: selvrisikoen og afskrivningen.
Selvrisikoen er det beløb, du selv betaler ved hver skade. Nogle selskaber har en højere selvrisiko på pludselig skade end på resten af indboforsikringen. Koster det mindre at reparere tingen end din selvrisiko, får du intet fra forsikringen.
Afskrivningen betyder, at erstatningen falder med tingens alder. Elektronik, briller og tøj følger tit faste tabeller i betingelserne. Hvordan nyværdi, dagsværdi og afskrivning hænger sammen, kan du læse i nyværdi og dagsværdi.
| Ny mobil | Mobil på 3 år | |
|---|---|---|
| Pris på tilsvarende ny mobil | 6.000 kr. | 6.000 kr. |
| Afskrivning i eksemplet | 0 % | 50 % |
| Værdi efter afskrivning | 6.000 kr. | 3.000 kr. |
| Selvrisiko i eksemplet | 1.500 kr. | 1.500 kr. |
| Udbetaling | 4.500 kr. | 1.500 kr. |
Eksemplet viser, at tilvalget især giver værdi for ting, der stadig er relativt nye og dyre. For en ældre ting med lav værdi kan selvrisikoen æde det meste af erstatningen.
Pludselig skade eller elektronikforsikring fra butikken?
Når du køber en ny mobil, computer eller et fjernsyn, bliver du ofte tilbudt en produktforsikring eller tillægsforsikring i butikken. Den dækker kun den ene vare.
Forbrugerrådet Tænk er kritisk over for den slags forsikringer. Rådet skriver, at de sjældent kan betale sig rent økonomisk, og anbefaler i stedet at se på en elektronikdækning på indboforsikringen, som dækker alle husstandens elektroniske ting på én gang. Tænk vurderer, at en elektronikdækning koster cirka det samme om året, som en tillægsforsikring koster pr. vare.
Der er dog forskelle, du skal kende. Ifølge Tænk kan en tillægsforsikring fra butikken nogle gange dække ting, som elektronikdækningen på indboforsikringen ikke gør, fx slid eller en tabt mobil med knust skærm. Til gengæld kan selvrisikoen og afskrivningen være forskellig.
| Pludselig skade eller elektronik på indbo | Tillægsforsikring fra butikken | |
|---|---|---|
| Hvad er dækket | Alle husstandens ting inden for betingelserne | Kun den ene vare |
| Pris | Ét samlet beløb om året | Betales for hver vare |
| Selvrisiko | Indboforsikringens eller en særlig selvrisiko | Egen selvrisiko, kan være lav |
| Fortrydelse | Almindelige regler for forsikringen | Tænk nævner 14 dages fortrydelsesret |
Tænk peger på, at en tillægsforsikring kan overvejes, hvis tingen er dyr, risikoen for skader er høj, fx fordi et barn skal bruge den, og både præmie og selvrisiko er lave. I de fleste andre tilfælde er det billigere at have dækningen samlet på indboforsikringen.
Hvorfor skal du bruge reklamationsretten først?
Går en ny vare i stykker af sig selv, er det ikke et uheld, men en fejl. Efter købeloven har du som forbruger 2 års reklamationsret på fejl og mangler, der var der fra starten. Reklamationsretten koster dig ingenting, og du betaler ingen selvrisiko.
Tænk anbefaler derfor, at du bruger reklamationsretten, hvis en vare holder op med at fungere inden for de første to år, i stedet for at anmelde det til forsikringen. Reklamationsretten dækker dog ikke skader, du selv har lavet. Har du tabt tingen, er det forsikringen, du skal bruge.
Tjek dette, før du vælger
- Har din indboforsikring allerede pludselig skade, eller skal det tilvælges?
- Er mobil, computer og tablet med i pludselig skade, eller kræver det en elektronikdækning?
- Hvad er selvrisikoen på pludselig skade, og er den højere end på resten af forsikringen?
- Er skader forårsaget af børn eller dyr undtaget?
- Hvordan afskrives elektronik, briller og tøj efter alder?
- Er der en grænse pr. genstand eller pr. skade?
- Overvej, om en tillægsforsikring fra butikken giver dig noget, du ikke allerede har.
Når du sammenligner indboforsikringer, så bed om prisen både med og uden pludselig skade og elektronik. Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året. Er uheldet allerede sket, kan du læse sådan anmelder du en skade.
Ofte stillede spørgsmål
- Er pludselig skade med på min indboforsikring?
- Det afhænger af selskab og dækningsniveau. Hos mange er det et tilvalg, mens det i de større pakker kan være med. Kig efter ord som pludselig skade, uheld eller hændelig skade på din police.
- Dækker pludselig skade, hvis jeg taber min mobil?
- Ofte ja, hvis mobilen bliver beskadiget. Nogle selskaber kræver dog en særskilt elektronikdækning, før mobiler og computere er dækket. Er mobilen derimod bortkommet, dækker pludselig skade normalt ikke.
- Dækker pludselig skade, hvis mit barn ødelægger noget?
- Det varierer. Nogle betingelser undtager skader forårsaget af børn under en vis alder, andre dækker dem. Har du små børn, så spørg selskabet direkte, før du køber.
- Kan en elektronikforsikring fra butikken betale sig?
- Forbrugerrådet Tænk mener, at det sjældent kan betale sig. En elektronikdækning på indboforsikringen dækker alle dine ting for cirka samme pris om året. En tillægsforsikring kan overvejes, hvis tingen er dyr, risikoen for skader høj, og præmie og selvrisiko lave.
- Hvad hvis min nye computer bare holder op med at virke?
- Så er det en fejl og ikke et uheld. Brug din reklamationsret over for butikken, som gælder i 2 år. Det koster ingen selvrisiko.
Kilder
- Vælg elektronikdækning frem for tillægsforsikringer, Forbrugerrådet Tænk
- Skal du købe en tillægsforsikring?, Forbrugerrådet Tænk
- Sådan finder du den bedste og billigste indboforsikring, Forbrugerrådet Tænk