Parkeringsskade og flugtbilist: hvem betaler, når skadevolder er ukendt?
Er din bil blevet skadet på en parkeringsplads, og har skadevolderen ikke efterladt navn, er det som regel din egen kaskoforsikring, der betaler, og så skal du selv betale selvrisiko. Har du ingen kasko, betaler du selv reparationen, medmindre skadevolderen bliver fundet.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
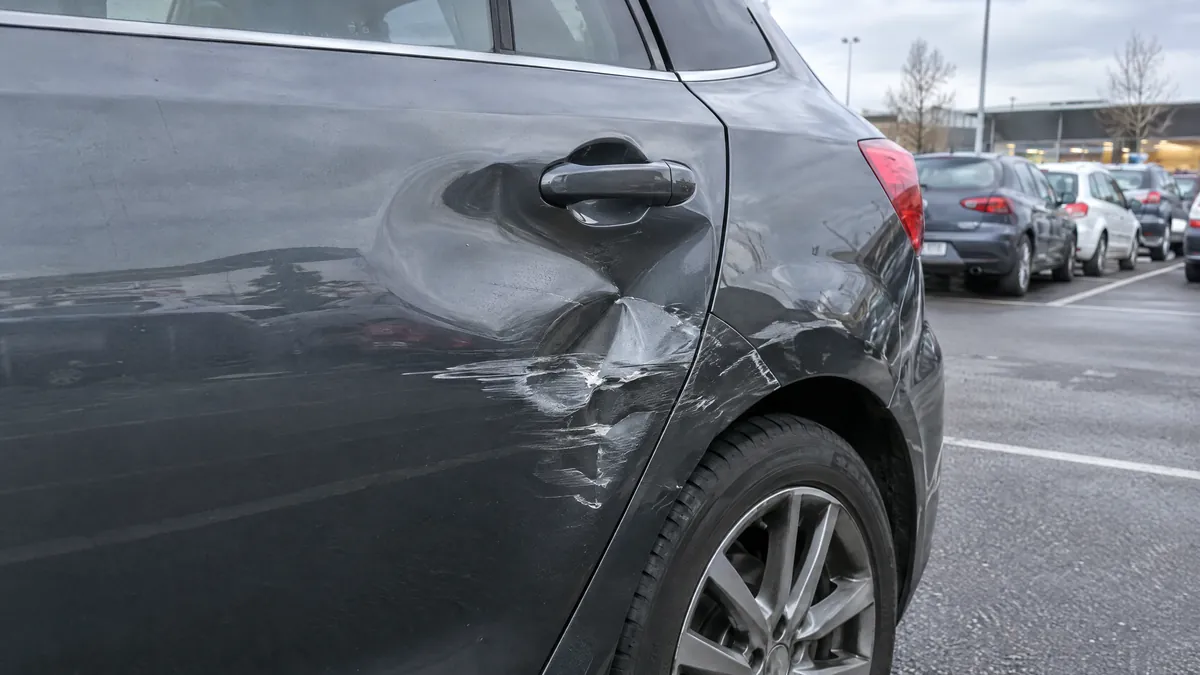
Hvem betaler, når en ukendt har ramt din bil?
Du kommer ud fra supermarkedet, og der er en bule i døren og ingen seddel under vinduesviskeren. Hvis du ikke ved, hvem der har gjort det, er der ingen modpart at sende regningen til. Så er det din egen kaskoforsikring, der dækker skaden på bilen.
Den lovpligtige ansvarsforsikring dækker kun de skader, du selv laver på andre. Den hjælper dig ikke, når det er din egen bil, der er skadet. Har du kun ansvar, betaler du altså selv reparationen. Læs mere om forskellen på ansvar og kasko.
| Situation | Hvem betaler | Selvrisiko og bonus |
|---|---|---|
| Skadevolder er ukendt, og du har kasko | Din egen kasko | Du betaler normalt selvrisiko. Om bonus påvirkes, står i betingelserne |
| Skadevolder er ukendt, og du har kun ansvar | Du selv | Ingen forsikring dækker |
| Skadevolder har efterladt navn og nummerplade | Skadevolderens ansvarsforsikring | Normalt ingen selvrisiko og ingen bonusnedgang for dig |
| Skadevolder bliver fundet senere, efter kaskoen har betalt | Din kasko betaler først og kræver pengene af modpartens forsikring | Spørg om at få selvrisikoen tilbage |
| Du har ramt en parkeret bil | Din ansvarsforsikring dækker den anden bil. Din kasko dækker din egen | Skaden tæller typisk med i din bonus |
Selvrisiko og bonus ved parkeringsskader
En parkeringsskade er ofte ikke dyrere end et par tusinde kroner. Er reparationen billigere end din selvrisiko, får du intet ud af at anmelde den. Ligger den lige over, skal du også tænke på, om skaden påvirker din bonus. Nogle selskaber tilbyder en tilvalgsdækning, der fjerner selvrisikoen ved parkeringsskader og hærværk. Hvordan selvrisikoen virker, kan du læse i selvrisiko på bilforsikring.
Hvad skal du gøre, hvis du selv rammer en parkeret bil?
Færdselslovens § 9 gælder for alle, der er involveret i et færdselsuheld, også når det kun er en skramme i en parkeringskælder. Du skal straks standse. Har du skadet en ting, og er der ingen til stede, som kan få dit navn og din adresse, skal du hurtigst muligt underrette ejeren eller politiet.
- Stands og se på skaden på begge biler.
- Tag billeder af skaden, bilernes placering og nummerpladerne.
- Prøv at finde ejeren, fx i butikken eller via personalet på stedet.
- Findes ejeren ikke, så læg en seddel med navn, telefonnummer og din nummerplade et sted, hvor den ikke blæser væk.
- Ring til politiets servicenummer 114 og fortæl, hvad der er sket. Så er du sikker på, at din pligt er opfyldt, også hvis sedlen forsvinder.
- Anmeld skaden til din egen forsikring. Din ansvarsforsikring betaler den anden bil.
Kører du fra stedet uden at give besked, er du selv en flugtbilist. Det er en overtrædelse af færdselsloven, og bliver du fundet via vidner eller kameraer, risikerer du en sag hos politiet oveni skaden.
Skal du anmelde en flugtbilist til politiet?
Ja, det er en god idé. FDM skriver, at politiet skal kontaktes, når en fører flygter fra et uheld. Er der tale om en ren bule og ingen personskade, bruger du servicenummeret 114. Er nogen kommet til skade, eller er der fare på vejen, ringer du 112.
Politiet beder om dine oplysninger, din forsikring og dit policenummer, stedet og tidspunktet, din beskrivelse af uheldet og andre detaljer, fx hvem der så det. Skriver politiet en rapport, får du en kvittering med et journalnummer. Det nummer skal du give videre til dit forsikringsselskab.
Mange forsikringsselskaber spørger, om skaden er meldt til politiet, når skadevolderen er ukendt. Selv om politiet ikke finder flugtbilisten, styrker anmeldelsen din sag. Se også sådan anmelder du en skade.
Hvem betaler, hvis en flugtbilist skader dig?
Bliver du selv kørt ned, fx som fodgænger eller cyklist, og kører bilisten væk, er der ingen ansvarsforsikring at gå til. Her træder DFIM (Dansk Forening for International Motorkøretøjsforsikring) ind som garantiordning for ukendte og uforsikrede køretøjer i Danmark.
- Ukendt køretøj: DFIM kan dække personskade. Tingskade, fx din cykel eller dit tøj, dækkes kun, hvis du også får erstatning for personskade i samme uheld.
- Uforsikret køretøj: Er bilen kendt, men uden forsikring, kan DFIM dække både personskade og tingskade. Skader, som din egen kasko eller indboforsikring dækker, skal du først anmelde dér.
- Kun hvis intet selskab kan tage sagen: DFIM behandler sagen, når den ikke kan behandles hos et forsikringsselskab.
En ren parkeringsskade på din bil uden personskade er altså ikke noget for DFIM. Den klares af din egen kasko. Er du kommet til skade, så tag på skadestue eller til læge, og sørg for, at alle smerter står i journalen. DFIM beder om dokumentation som skadestuejournal og politiets journalnummer.
Hvordan dokumenterer du skaden og finder skadevolderen?
Den bedste chance for at slippe for selvrisiko er at finde den, der gjorde det. Så betaler den andens ansvarsforsikring. Det kræver, at du handler, mens sporene er friske.
- Tag billeder af skaden, før du flytter bilen, både tæt på og på afstand, så stedet kan ses.
- Fotografér eventuelle lakrester i en anden farve. De kan sige noget om den anden bil.
- Spørg folk i nærheden, om de så noget, og skriv navn og telefonnummer ned på vidner.
- Se efter kameraer på parkeringspladsen, i butikken eller på nabobygninger.
- Bed ejeren af kameraet om at gemme optagelserne. Optagelser bliver ofte slettet efter kort tid.
- Meld sagen til politiet på 114 og notér journalnummeret.
- Skriv ned, hvornår du parkerede, og hvornår du opdagede skaden.
- Anmeld skaden til dit forsikringsselskab med billeder og vidneoplysninger.
Overvågning på parkeringspladsen
Butikker og parkeringsselskaber har ikke pligt til at vise dig deres optagelser, og de må ikke bare dele dem frit. Politiet kan derimod få dem udleveret i en sag. Derfor er det en god idé at anmelde skaden hurtigt og fortælle politiet, hvor kameraerne sidder. Har du selv et kamera i bilen, så gem optagelsen med det samme.
Kan du mindske risikoen for parkeringsskader?
Helt undgå dem kan du ikke, men nogle vaner hjælper. Parkér gerne for enden af en række eller ved siden af en kantsten, så der kun er en nabobil. Vælg en plads tæt på et kamera eller en indgang, hvor der går mange mennesker. Undgå de smalle pladser nærmest indkøbsvognsstativet.
Overvej også, om din forsikring passer til din bil. Har du lån i bilen eller leaser den, er kasko som regel et krav. Er bilen gammel og ikke meget værd, kan det være fornuftigt at tage selvrisikoen med i beregningen. Læs mere i sådan vælger du bilforsikring. Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året.
Ofte stillede spørgsmål
- Dækker ansvarsforsikringen en parkeringsskade på min egen bil?
- Nej. Ansvarsforsikringen dækker kun skader, du laver på andre. Skader på din egen bil fra en ukendt skadevolder dækkes af kaskoforsikringen, hvis du har den.
- Er det nok at lægge en seddel, hvis jeg har ramt en parkeret bil?
- Færdselsloven siger, at du hurtigst muligt skal underrette ejeren eller politiet, når ingen er til stede. En seddel kan blæse væk, så ring også til politiet på 114. Så er du på den sikre side.
- Får jeg min selvrisiko tilbage, hvis flugtbilisten bliver fundet?
- Ofte ja. Når skadevolderen er kendt, kan dit selskab kræve pengene tilbage fra hans ansvarsforsikring. Spørg dit selskab, om du så kan få selvrisikoen refunderet, og om skaden kan fjernes fra din skadehistorik.
- Skal jeg melde en lille parkeringsskade til politiet?
- Ved en ukendt skadevolder er det en god idé. Ring til 114. Mange forsikringsselskaber spørger efter politiets journalnummer, og anmeldelsen kan hjælpe, hvis vidner eller kameraer senere peger på skadevolderen.
- Hvad dækker DFIM, hvis en flugtbilist rammer min bil?
- Er der kun skade på bilen, dækker DFIM ikke ved et ukendt køretøj. DFIM dækker personskade, og tingskade kun hvis der også udbetales erstatning for personskade. Skaden på bilen klarer du med din kasko.
Kilder
- I tilfælde af færdselsuheld, Politi.dk
- Færdselsuheld: Hvad skal du gøre?, FDM
- Uheld i Danmark, DFIM
- Færdselsloven, LBK nr. 118 af 12. januar 2026, Retsinformation