Driftstabsforsikring: sådan dækker den, når virksomheden står stille
En driftstabsforsikring dækker det dækningsbidrag, virksomheden mister, når den står helt eller delvist stille efter en dækket skade som brand, indbrud eller vandskade. Den betaler altså for den manglende indtjening og de faste udgifter, der løber videre, i en aftalt periode, typisk 12-24 måneder.
Af redaktionen hos Forsikringstilbuddet.dk · Opdateret · 7 min. læsning
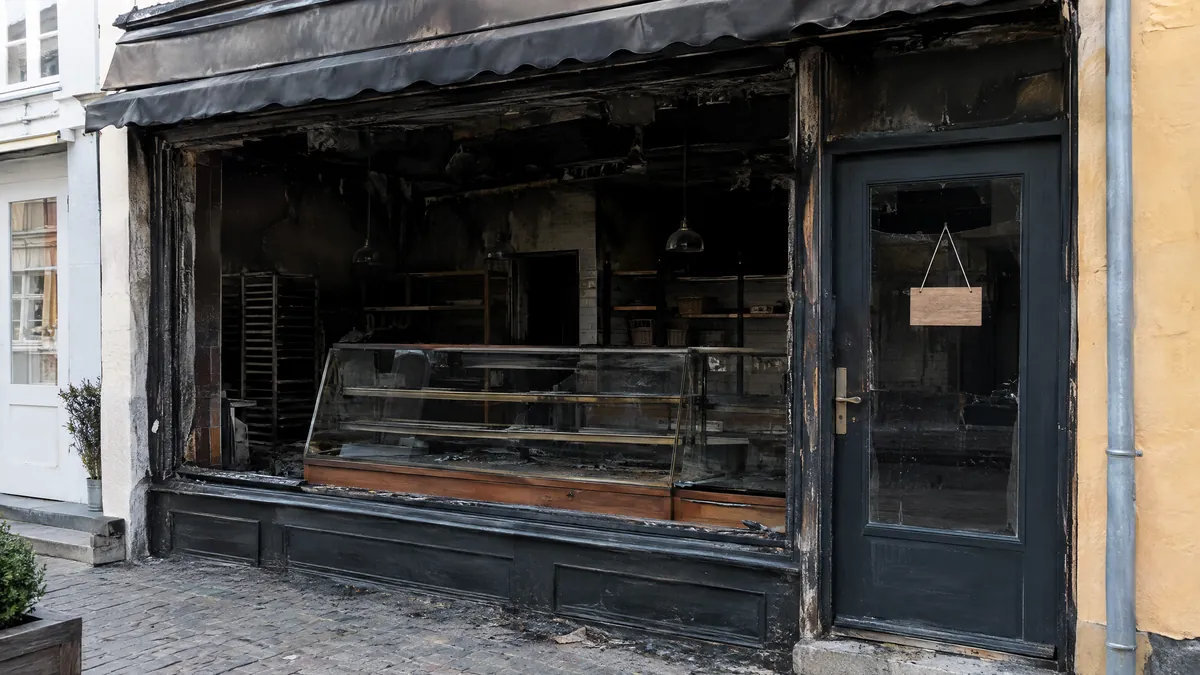
Hvad dækker en driftstabsforsikring?
Når der har været brand i et værksted, eller en vandskade har lukket en butik, dækker bygnings- og løsøreforsikringen de fysiske ting. Men regningerne stopper ikke, mens der bliver ryddet op og bygget nyt. Husleje, løn, leasing og renter skal stadig betales, selv om der ikke kommer penge ind.
Det hul dækker driftstabsforsikringen. Den erstatter det dækningsbidrag, virksomheden mister, fordi den ikke kan producere, sælge eller levere som normalt. Dækningsbidraget er groft sagt omsætningen minus de variable omkostninger, fx vareforbrug. Det er de penge, der skal betale de faste udgifter og give overskud.
Et vigtigt punkt: Driftstabsforsikringen dækker kun, når stilstanden skyldes en fysisk skade, som forsikringen omfatter. Typisk er det de samme skadetyper som på løsøre- og bygningsforsikringen, fx brand, indbrud, storm og vandskade. Står virksomheden stille af andre grunde, er der som udgangspunkt ingen dækning.
Er du i tvivl om, hvilke andre forsikringer en lille virksomhed bør have, så se overblikket i erhvervsforsikring for virksomheder med 0-14 ansatte.
| Typisk dækket | Typisk ikke dækket, medmindre tilvalgt |
|---|---|
| Tabt dækningsbidrag efter brand, indbrud, storm eller vandskade | Stilstand uden en fysisk skade hos dig selv |
| Faste udgifter, der løber videre, fx husleje og løn | Strømsvigt fra det offentlige net |
| Rimelige ekstraudgifter, der holder driften i gang | Pandemi, epidemi og myndighedspåbud |
| Tab i den aftalte dækningsperiode | Skade hos leverandører eller kunder |
| Tab efter maskinskade, hvis det er en del af aftalen | Hackerangreb og nedbrud i it (hører under cyber) |
Hvor lang skal dækningsperioden være?
Dækningsperioden, også kaldet hæftelsestid, er den længste periode efter skaden, hvor forsikringen betaler. Typisk vælger man mellem 6, 12, 18 og 24 måneder.
Spørg dig selv: Hvor lang tid går der, før vi er tilbage på fuld omsætning, hvis alt brænder i morgen? Tænk ikke kun på genopbygningen. Tænk også på tiden til at få nye maskiner leveret, få godkendelser på plads og vinde de kunder tilbage, der har fundet en anden leverandør i mellemtiden.
- 6-12 måneder kan passe til en virksomhed, der hurtigt kan flytte til nye lokaler og købe standardudstyr.
- 18-24 måneder er værd at overveje, hvis I har specialmaskiner med lang leveringstid, egen bygning eller sæsonsalg, hvor en tabt sæson er svær at hente igen.
Mange policer har desuden en karenstid på et antal dage i starten, hvor tabet ikke er dækket. Tjek hvor lang den er hos dig.
Sådan beregner du forsikringssummen
Forsikringssummen skal mindst svare til det dækningsbidrag, I forventer at tjene i dækningsperioden. Er summen for lav, er virksomheden underforsikret, og så bliver erstatningen sat ned forholdsmæssigt, også ved en lille skade.
Eksempel: et lille produktionsfirma
Tallene her er et eksempel og ikke tal fra en rigtig virksomhed eller police. Et firma forventer en omsætning på 4.000.000 kr. næste år. Vareforbrug og andre variable omkostninger er 1.600.000 kr.
| Post | Beløb |
|---|---|
| Forventet omsætning | 4.000.000 kr. |
| Minus variable omkostninger (vareforbrug m.m.) | 1.600.000 kr. |
| Dækningsbidrag pr. år | 2.400.000 kr. |
| Forsikringssum ved 12 måneders dækningsperiode | Mindst 2.400.000 kr. |
Hvis firmaet i stedet havde valgt en sum på 1.800.000 kr., ville det kun være forsikret for 75 % af dækningsbidraget. Et tab på 600.000 kr. ville så i eksemplet blive erstattet med 450.000 kr. Præcis hvordan summen skal fastsættes ved dækningsperioder over 12 måneder, står i betingelserne, så spørg selskabet.
Ekstraudgifter: når det betaler sig at holde driften i gang
De fleste driftstabsforsikringer dækker også rimelige ekstraudgifter, som begrænser tabet. Det kan være leje af midlertidige lokaler, leje af maskiner, overarbejde, ekspresfragt eller at få en underleverandør til at lave en del af produktionen.
Ofte er dækningen af ekstraudgifter begrænset til, hvad de sparer forsikringen i tabt dækningsbidrag, eller til et fast beløb. Aftal derfor større udgifter med selskabet, før du afholder dem, og gem alle bilag.
Løn til medarbejdere, som du skal betale efter overenskomst eller kontrakt, mens I står stille, kan ofte medforsikres. Det er især relevant, hvis I har specialister, I ikke vil miste.
Typiske undtagelser, du skal kende
Undtagelserne er der, hvor de fleste bliver overraskede. Gennemgå betingelserne for disse punkter:
- Strømsvigt fra det offentlige net. Går strømmen i hele området, og står jeres frysere eller maskiner stille, er det typisk ikke dækket. Nogle selskaber tilbyder det som tilvalg.
- Pandemi og myndighedspåbud. Nedlukning på grund af smitte eller påbud fra myndigheder er typisk undtaget, fordi der ikke er en fysisk skade.
- Skade hos leverandører eller kunder. Brænder det hos jeres eneste leverandør, er det typisk ikke dækket, medmindre I har tilvalgt det.
- It-nedbrud og hackerangreb. Det hører normalt under en cyberforsikring og ikke under den almindelige driftstabsforsikring.
- Sygdom hos ejer eller nøglepersoner. Det kræver en særskilt sygedriftstabsforsikring.
Er I afhængige af få leverandører eller kunder?
Mange små virksomheder har én leverandør af en vigtig råvare eller én stor kunde, der står for en stor del af omsætningen. Rammer en brand dem, kan det stoppe jer lige så effektivt som en brand hos jer selv.
Nogle driftstabsforsikringer kan udvides, så de også dækker tab, når en navngiven leverandør eller kunde får en dækket skade og ikke kan levere eller modtage varer. Udvidelsen har ofte en lavere sum og en liste over, hvilke virksomheder den gælder for.
Et godt sted at starte er at kortlægge, hvilke funktioner og samarbejdspartnere driften ikke kan undvære. Beredskabsværktøjet på Virksomhedsguiden hjælper med en risikoanalyse og en plan for de vigtigste risici, fx brud i forsyningskæden og strømsvigt.
Sådan dokumenterer du tabet efter en skade
Selskabet opgør tabet ved at sammenligne, hvad virksomheden har tjent efter skaden, med hvad den ville have tjent uden skaden. Jo bedre tal du har, jo hurtigere og mere præcis bliver opgørelsen. Læs også de generelle råd om at anmelde en skade.
- Anmeld skaden til selskabet hurtigst muligt, og nævn at der også er et driftstab.
- Find de seneste årsregnskaber og månedsbalancer frem.
- Gem budgetter, ordrebøger og aftaler, der viser den forventede omsætning.
- Hav momsangivelser og salgsdata klar for samme periode sidste år.
- Dokumentér ekstraudgifter med fakturaer, og aftal større udgifter med selskabet først.
- Før en log over, hvornår driften kører helt eller delvist igen.
- Involver revisor, hvis opgørelsen bliver kompliceret.
Kunder, der har sammenlignet hos os, har sparet 2.500 kr. i gennemsnit om året. Når du alligevel skal se på driftstab, er det et godt tidspunkt at få tilbud på hele erhvervspakken. Du kan starte på forsiden.
Ofte stillede spørgsmål
- Er driftstabsforsikring lovpligtig?
- Nej. Den er frivillig, men den er især relevant for virksomheder med butik, værksted, produktion eller lager, hvor en brand eller vandskade kan stoppe indtjeningen i flere måneder.
- Hvad er forskellen på dækningsbidrag og overskud?
- Dækningsbidraget er omsætningen minus de variable omkostninger. Det skal dække de faste omkostninger og et eventuelt overskud. Driftstabsforsikringen dækker typisk dækningsbidraget, så både faste udgifter og overskud er med.
- Hvad sker der, hvis forsikringssummen er for lav?
- Så er virksomheden underforsikret, og erstatningen bliver sat ned forholdsmæssigt. Er summen fx 75 % af det, den burde være, får du typisk kun 75 % af tabet.
- Dækker driftstabsforsikringen, hvis strømmen går i hele byen?
- Typisk ikke. Strømsvigt fra det offentlige net er normalt undtaget, medmindre du har købt det som tilvalg. Tjek dine betingelser.
- Dækker driftstabsforsikringen et hackerangreb?
- Normalt ikke. Driftstab efter angreb og it-nedbrud hører typisk under en cyberforsikring, som har sin egen driftstabsdækning.
Kilder
- Driftstabsforsikring, Lex.dk (Den Store Danske)
- Beredskabsværktøjet, Virksomhedsguiden (Dansk Industri)
- Beredskabsværktøjet til SMV'er, Dansk Industri